Mutuelle services de l'automobile (IDCC 1090) : le RPCS et la prévoyance IRP AUTO à 1,80 %
La convention des services de l'automobile (IDCC 1090) impose un régime professionnel complémentaire de santé, le RPCS, financé au moins à 50 % par l'employeur, et un régime professionnel obligatoire de prévoyance, le RPO, dont la cotisation 2026 ressort à 1,80 % du salaire après décote. IRP AUTO est l'organisme de référence de la branche, pas un passage obligé.
La branche en bref
IDCC 1090- Convention
- Commerce et réparation de l'automobile, du cycle et du motocycle, activités connexes et contrôle technique, 15 janvier 1981
- IDCC
- 1090 (services de l'automobile, brochure 3034)
- Régime santé
- RPCS, accord du 19 septembre 2013, en vigueur depuis 2015, mis au 100 % Santé en 2020
- Régime prévoyance
- RPO, article 1.26 et annexes 2.7-2.8, règlements réécrits au 1ᵉʳ janvier 2025
- Organisme de référence
- IRP AUTO Prévoyance-Santé, institution paritaire propre à la branche
- Organisme imposé
- Aucun : les arrêtés d'extension écartent toute clause contraire au libre choix
- 50 % minimum
- part employeur sur chaque prestation du RPCS, et sur la cotisation santé
- 1,80 %
- cotisation prévoyance RPO 2026 après décote de 12 %, dont 1,35 % employeur
- 1,25 % du PASS
- cotisation patronale du capital de fin de carrière, propre à la branche
- 150 % du PASS
- capital décès de base du RPO, soit plus de 72 000 € en 2026, quel que soit le salaire
Un régime de branche à deux étages
Le RPCS fixe la santé, le RPO la prévoyance. Les deux sont adossés à IRP AUTO, organisme paritaire créé par et pour la branche, mais aucun texte étendu ne vous impose d'y adhérer : l'obligation porte sur des garanties au moins équivalentes.
Le RPO va bien au-delà du minimum légal
Incapacité à 100 % du salaire net du 46ᵉ au 180ᵉ jour, longue maladie, invalidité, capital décès de 150 % du plafond annuel, rente de conjoint et un capital de fin de carrière financé par l'employeur : c'est un régime que peu d'assureurs généralistes reproduisent à l'identique.
La cotisation prévoyance baisse par décote chaque année
Les taux de l'annexe tarifaire sont affectés d'une décote négociée annuellement : 17 % en 2024, 15 % en 2025, 12 % en 2026. Le taux réellement appelé, 1,80 % en 2026, est donc révisable à chaque exercice.
Vos obligations
Ce que la convention IDCC 1090 impose au-delà de la loi
Toute entreprise du secteur privé doit financer à 50 % au minimum une complémentaire santé collective conforme au panier de soins ANI. Dans les services de l'automobile, cette obligation légale se double de deux régimes conventionnels historiques, gérés par un organisme paritaire propre à la branche, IRP AUTO, qui assure aussi la retraite complémentaire, l'action sociale et la prévention.
Le régime professionnel complémentaire de santé (RPCS) a été créé par l'accord du 19 septembre 2013 et inscrit à l'article 1.27 de la convention. Il fixe un tableau de prestations minimales que tout contrat doit respecter ligne à ligne, avec une participation du salarié plafonnée à 50 % « pour chacune d'elles », couvre tous les salariés dès le premier jour du contrat depuis 2016, et finance un dispositif de solidarité et de prévention par une contribution forfaitaire de 2 € par mois.
Le régime professionnel obligatoire de prévoyance (RPO), prévu à l'article 1.26, est bien plus ancien : ses règlements, annexés à la convention et réécrits au 1ᵉʳ janvier 2025, couvrent l'incapacité, la longue maladie, l'invalidité, le décès, les rentes de conjoint et d'orphelin, et un capital de fin de carrière unique en son genre. Ses cotisations sont fixées par une annexe tarifaire, révisée chaque année par accord, et opposables dès le 1ᵉʳ janvier sans attendre l'extension.
| Disposition | Ce que ça implique | Statut |
|---|---|---|
| Complémentaire santé pour tous les salariés | Socle légal ANI applicable à toute entreprise du privé depuis le 1ᵉʳ janvier 2016 | Obligatoire (loi) |
| RPCS : tableau de prestations minimales (annexe 2.9) | Garanties de branche ligne à ligne, dès le 1ᵉʳ jour du contrat, cadres et non-cadres, apprentis compris | Imposé par la branche |
| Participation employeur d'au moins 50 % | Sur la cotisation et sur chaque prestation du tableau ; une moindre part salariale reste possible par acte d'entreprise | Imposé par la branche |
| Contribution solidarité et prévention | 2 € par mois et par salarié, 1 € employeur et 1 € salarié, gérée par IRP AUTO Solidarité Prévention | Imposé par la branche |
| RPO : prévoyance pour tous les salariés (annexes 2.7 et 2.8) | Incapacité, longue maladie, invalidité, décès, rentes de conjoint et d'orphelin, obsèques, capital de fin de carrière | Imposé par la branche |
| Cotisations RPO de l'annexe tarifaire | 1,80 % du salaire jusqu'à 4 PASS en 2026 (1,35 % employeur, 0,45 % salarié) et 1,25 % du PASS pour la fin de carrière, employeur seul | Imposé par la branche |
| Choix de l'organisme assureur | IRP AUTO est l'organisme de référence ; toute clause imposant un assureur est écartée par les arrêtés d'extension | Vous restez libre |
Régime santé
Les garanties santé du RPCS (IDCC 1090)
L'annexe RPCS impose un tableau de prestations minimales exprimées en complément de la sécurité sociale, dont aucune ligne ne peut être inférieure au barème et pour lesquelles la participation du salarié « ne peut excéder 50 % du tarif demandé ». Le tableau a été révisé en 2015 pour le contrat responsable, puis en 2019 pour le 100 % Santé, applicable depuis le 1ᵉʳ janvier 2020 (2021 pour l'audiologie).
Ses points forts sont adaptés aux métiers de la réparation : hospitalisation à 150 % de la base, forfait journalier intégral, chambre particulière et lit d'accompagnant en euros, prothèses dentaires à 200 % de la base, verres remboursés selon la correction avec des plafonds en euros, lentilles et chirurgie réfractive, prothèses auditives à 200 % de la base, forfait « bien-être » annuel pour l'ostéopathie et la pharmacie non remboursée, et un forfait naissance. La branche recommande en outre d'inclure un service de téléconsultation, la population de la branche étant dispersée en zones rurales.
Les ayants droit ne relèvent pas de la couverture obligatoire : ils peuvent être couverts par des options familiales souscrites par le salarié. Les garanties minimales peuvent être complétées, pour tous les salariés ou par catégorie objective, par des garanties supplémentaires ; depuis l'accord du 19 septembre 2024, les agents de maîtrise des échelons 17 à 25 peuvent être rattachés aux cadres pour ces garanties renforcées.
| Poste de soins | Minimum de branche | Statut |
|---|---|---|
| Consultations, visites, actes techniques, imagerie | 80 % BRSS chez un praticien adhérent aux dispositifs de pratique tarifaire maîtrisée, 60 % BRSS sinon | Imposé par la branche |
| Hospitalisation médicale et chirurgicale | 150 % BRSS ; honoraires 150 % BRSS (100 % hors DPTM) ; forfait journalier à 100 % des frais réels | Imposé par la branche |
| Chambre particulière et lit d'accompagnant | 35 € par jour, maternité comprise ; 20 € par jour pour l'accompagnant, sans limitation de durée | Imposé par la branche |
| Dentaire | Soins 100 % du ticket modérateur ; prothèses remboursées 200 % BRSS ; orthodontie 100 % BRSS ; prothèses non remboursées 107,50 € | Imposé par la branche |
| Optique hors 100 % Santé | Verres selon la correction, de 320 € (deux verres simples) à 700 € (deux verres très complexes) ; monture 120 € ; lentilles 130 € ; chirurgie 130 € par œil | Imposé par la branche |
| Audiologie | Prothèses auditives 200 % BRSS ; équipements de classe I sans reste à charge depuis 2021 | Imposé par la branche |
| Forfaits annuels | « Bien-être » 100 € (ostéopathie, chiropractie, vaccins et pharmacie non remboursés, podologie) ; naissance ou adoption 250 € | Imposé par la branche |
| 100 % Santé optique, dentaire, audiologie | Prise en charge intégrale des paniers sans reste à charge, obligation du contrat responsable reprise par l'avenant de 2019 | Obligatoire (loi) |
Budget
Combien coûtent le RPCS et le RPO en 2026
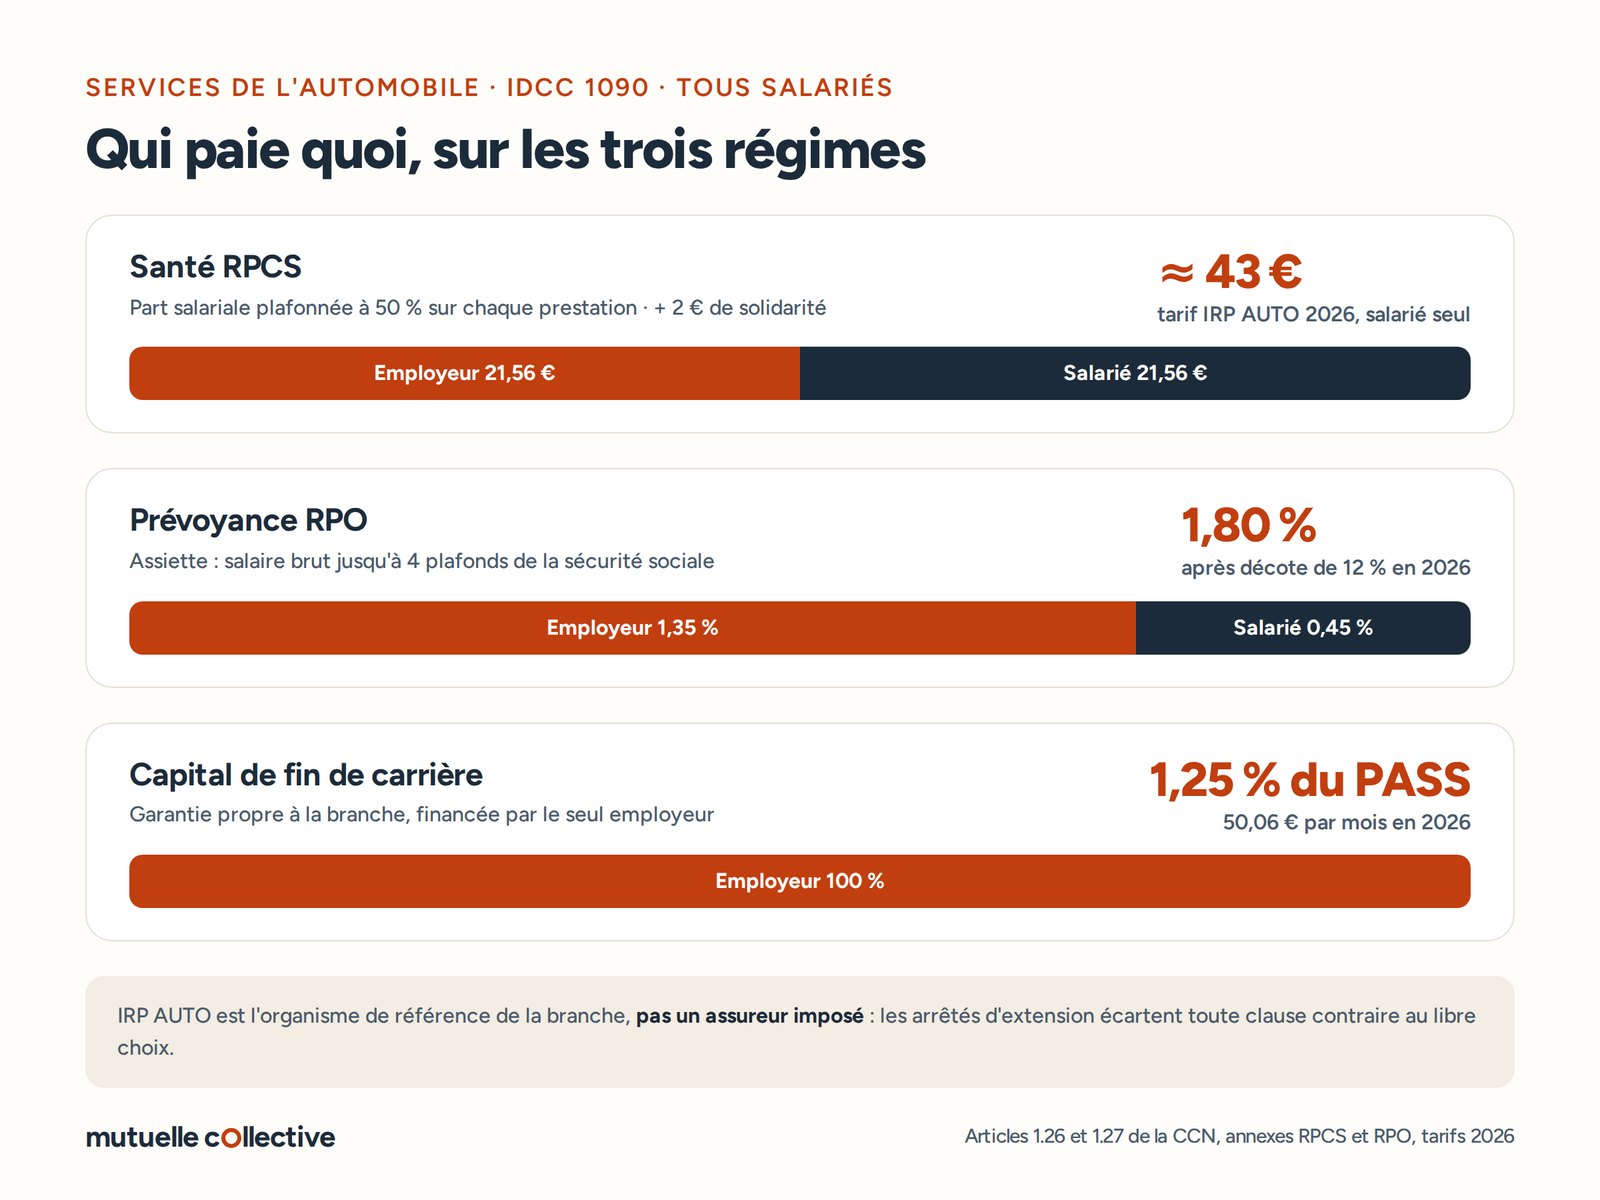
En santé, la convention ne fixe pas de taux : elle impose une répartition d'au moins 50 % à la charge de l'employeur et charge l'organisme de référence d'appliquer « une tarification nationale indépendante de l'état de santé des salariés de chaque entreprise ». Pour 2026, IRP AUTO affiche une part employeur de 21,56 € TTC par mois pour un salarié seul au régime général, soit une cotisation totale d'environ 43 € partagée à parts égales, à laquelle s'ajoute la contribution solidarité de 2 €.
En prévoyance, l'annexe tarifaire du RPO fixe des taux de référence auxquels les partenaires sociaux appliquent chaque année une décote reflétant les résultats du régime : 17 % en 2024, 15 % en 2025 et 12 % en 2026. Le taux appelé pour 2026 ressort à 1,80 % du salaire brut limité à quatre plafonds, dont 1,35 % pour l'employeur et 0,45 % pour le salarié. Le capital de fin de carrière est financé à part, par une cotisation patronale de 1,25 % du plafond annuel de la sécurité sociale.
Pour un mécanicien rémunéré 2 200 € brut par mois, la prévoyance représente 39,60 € (29,70 € employeur, 9,90 € salarié) et le capital de fin de carrière 50,06 € par mois à la charge de l'employeur (1,25 % de 4 005 €). Santé comprise, comptez environ 102 € par mois et par salarié à la charge de l'entreprise, dont la moitié pour la seule fin de carrière.
| Régime | Taux et répartition | Statut |
|---|---|---|
| RPCS, salarié seul | Environ 43 € TTC par mois, dont 21,56 € pour l'employeur ; part salariale plafonnée à 50 % | Imposé par la branche |
| Contribution solidarité et prévention | 2 € par mois : 1 € employeur, 1 € salarié | Imposé par la branche |
| RPO : incapacité, longue maladie, invalidité, décès | 1,80 % du salaire brut jusqu'à 4 PASS : 1,35 % employeur, 0,45 % salarié (après décote de 12 %) | Imposé par la branche |
| RPO : capital de fin de carrière | 1,25 % du PASS, soit 50,06 € par mois en 2026, à la charge exclusive de l'employeur | Imposé par la branche |
| Prévoyance des cadres | Au moins 1,50 % de la tranche 1 à la charge de l'employeur, en priorité sur le décès (ANI du 17 novembre 2017) | Obligatoire (loi) |
| Options familiales et garanties supplémentaires | Facultatives, à la charge du salarié sauf décision d'entreprise formalisée | Vous restez libre |
Régime prévoyance
Prévoyance RPO (IDCC 1090) : incapacité, décès et fin de carrière
Le RPO couvre tous les salariés, apprentis compris, dès l'embauche. Sa logique diffère des régimes classiques : l'incapacité est indemnisée à 100 % du salaire net du 46ᵉ au 180ᵉ jour d'arrêt, puis une garantie « maladie de longue durée » prend le relais à 30 % du brut jusqu'à la reprise, l'invalidité ou la retraite. L'invalidité de 2ᵉ et 3ᵉ catégorie et l'incapacité permanente professionnelle sont indemnisées au même niveau de 30 % du brut, la 1ʳᵉ catégorie à 15 % de la tranche 1.
Le capital décès est forfaitaire : 150 % du plafond annuel de la sécurité sociale, soit 72 090 € en 2026, quel que soit le salaire, majoré de 25 % du salaire annuel en l'absence de conjoint. S'y ajoutent une garantie double effet, une allocation d'obsèques de deux plafonds mensuels au décès du conjoint, une rente de conjoint temporaire de 4 % puis viagère de 2 % du salaire, majorée de 10 % par enfant, et une rente d'orphelin.
La garantie la plus spécifique est le capital de fin de carrière : un salarié qui termine sa carrière en CDI dans la profession avec 20 ans d'ancienneté dans la branche reçoit un capital calculé sur une assiette forfaitaire de 39 209 € en 2026, et IRP AUTO rembourse à l'employeur jusqu'à 75 % de l'indemnité légale de départ ou de mise à la retraite. Pour un garage, c'est une prise en charge réelle du coût des départs à la retraite.
| Garantie | Niveau prévu | Statut |
|---|---|---|
| Incapacité temporaire | 100 % du salaire net, sécurité sociale déduite, du 46ᵉ au 180ᵉ jour d'arrêt continu ou non sur l'année civile | Imposé par la branche |
| Maladie de longue durée | 30 % du salaire brut limité à 4 PASS, du 181ᵉ jour jusqu'à la reprise, l'invalidité ou la retraite | Imposé par la branche |
| Invalidité et incapacité permanente professionnelle | 30 % du brut en 2ᵉ et 3ᵉ catégorie ou IPP ≥ 66 % (proratisé de 33 à 66 %) ; 15 % de la tranche 1 en 1ʳᵉ catégorie | Imposé par la branche |
| Capital décès de base | 150 % du PASS (72 090 € en 2026), + 25 % du salaire annuel sans conjoint ni partenaire ; versé par anticipation en 3ᵉ catégorie | Imposé par la branche |
| Double effet et obsèques | Second capital aux enfants au décès du conjoint dans les 365 jours ; allocation d'obsèques de 2 PMSS (conjoint) ou 1 PMSS (enfant de 12 ans et plus) | Imposé par la branche |
| Rente de conjoint et d'orphelin | Rente temporaire de 4 % du salaire jusqu'à la réversion, puis viagère de 2 %, majorées de 10 % par enfant ; rente d'orphelin de 50 % de la viagère | Imposé par la branche |
| Capital de fin de carrière | Après 20 ans dans la profession et 1 an dans l'entreprise, sur une assiette de 39 209 € ; remboursement à l'employeur jusqu'à 75 % de l'indemnité légale | Imposé par la branche |
| Portabilité | Maintien gratuit des garanties santé et prévoyance pendant le chômage indemnisé, jusqu'à 12 mois | Obligatoire (loi) |
Cas de dispense
Quels salariés peuvent refuser d'adhérer au RPCS
L'affiliation au RPCS est obligatoire dès le premier jour du contrat. L'annexe, réécrite en 2014 puis en 2016, distingue les dispenses de plein droit de la réglementation et trois cas propres à la branche. La demande est écrite, mentionne que le salarié a été informé des conséquences de son choix, et doit parvenir à l'employeur dans les 15 jours suivant l'embauche pour les cas de branche. Un salarié dispensé perd le bénéfice de la portabilité, mais garde l'accès aux actions de solidarité et de prévention.
| Situation du salarié | Condition à respecter | Statut |
|---|---|---|
| Dispenses de plein droit (art. L. 911-7 et D. 911-2 CSS) | Complémentaire santé solidaire, ayant droit d'un régime collectif, contrat individuel jusqu'à échéance, fonction publique… | Obligatoire (loi) |
| CDD, apprenti ou intérimaire d'au moins 12 mois | Sur justificatif écrit d'une couverture individuelle pour le même type de garanties | Imposé par la branche |
| CDD, apprenti ou intérimaire de moins de 12 mois | Sans condition de couverture par ailleurs | Imposé par la branche |
| Temps partiel ou apprenti | Si la cotisation santé, contribution solidarité de 2 € comprise, atteindrait 10 % de la rémunération brute | Imposé par la branche |
| Formalisme | Demande écrite sous 15 jours ; réaffiliation possible à tout moment, effet le 1ᵉʳ jour du mois suivant | Obligatoire (loi) |
Choix de l'assureur
IRP AUTO ou un autre assureur : que vaut la « désignation » de l'IDCC 1090
IRP AUTO Prévoyance-Santé est une institution paritaire créée par la branche, qui ne peut pas exercer en dehors d'elle et doit réserver ses résultats aux salariés du secteur. La convention en fait l'« organisme de référence » du RPCS et l'« organisme assureur désigné » du RPO, avec l'obligation d'accepter toutes les entreprises à un tarif national indépendant de leur sinistralité. Elle couvre aujourd'hui, selon ses propres chiffres, plus de 44 % des entreprises de la branche en santé.
Pour autant, aucune entreprise n'y est juridiquement tenue. Depuis la décision du Conseil constitutionnel du 13 juin 2013, une branche ne peut plus imposer un assureur, et chaque arrêté d'extension des accords tarifaires de la branche exclut expressément les termes « et leur mutualisation » ou « organisme de référence » comme contraires à l'article L. 912-1. L'obligation qui subsiste est celle de l'annexe RPCS : un contrat garantissant des prestations « au moins aussi favorables » que le tableau, et un contrat de prévoyance respectant les règlements du RPO.
Le vrai enjeu n'est donc pas juridique mais pratique. Le RPO comporte des garanties, capital de fin de carrière et remboursement partiel des indemnités de départ à la retraite en tête, que les assureurs généralistes ne proposent pas en standard. Un contrat concurrent doit les reproduire ou en démontrer l'équivalence, faute de quoi l'entreprise reste débitrice de ces prestations envers ses salariés.
Ce qui est vérifiable
- Les arrêtés d'extension écartent toute stipulation contraire au libre choix de l'organisme (art. L. 912-1)
- L'annexe RPCS impose des prestations « au moins aussi favorables », pas un assureur
- IRP AUTO ne peut refuser aucune entreprise et applique un tarif national indépendant de l'état de santé
- Les cotisations RPO sont fixées par accord de branche et décotées chaque année selon les résultats
Ce qu'il faut vérifier avant de signer ailleurs
- Le contrat santé reprend-il la grille RPCS ligne à ligne, forfaits bien-être et naissance compris ?
- La prévoyance couvre-t-elle l'incapacité à 100 % du net dès le 46ᵉ jour et la longue maladie à 30 % ?
- Le capital de fin de carrière et le remboursement des indemnités de retraite sont-ils assurés ou restent-ils à votre charge ?
- Vos cadres et agents de maîtrise ont-ils leur régime propre, et les 1,50 % de tranche 1 sont-ils respectés ?
Formalisation
Mettre le régime en place dans les règles
Souscrire le contrat ne suffit pas. Le régime doit reposer sur un acte fondateur écrit dans l'entreprise : accord collectif, référendum ou, dans la plupart des garages, décision unilatérale de l'employeur. Il doit viser le RPCS et le RPO, préciser la répartition de la cotisation santé, les cas de dispense retenus et, le cas échéant, les garanties supplémentaires accordées aux cadres et aux agents de maîtrise des échelons 17 à 25.
L'article 1.26 c impose que la notice d'information remise par l'assureur soit accompagnée du texte des règlements de prévoyance et de leurs annexes, et que ces documents et leurs mises à jour soient remis aux salariés par l'employeur. Dès l'embauche, l'employeur doit également informer chaque salarié de l'existence de la couverture santé et lui demander s'il souhaite une dispense.
Enfin, la branche a organisé sa protection sociale autour d'un guichet unique : retraite complémentaire, prévoyance, santé, action sociale et prévention passent par les mêmes déclarations DSN vers IRP AUTO. Une entreprise qui s'assure ailleurs en santé ou en prévoyance conserve ses obligations de déclaration et la contribution solidarité de 2 €, qui bénéficie à tous les salariés de la branche quel que soit l'assureur.
Récapitulatif : ce qui s'impose et ce qui reste ouvert
Trois niveaux de règles se superposent pour une entreprise des services de l'automobile. Les distinguer évite autant la non-conformité que le sur-équipement inutile.
Imposé par la loi
S'applique à toute entreprise du secteur privé
- Complémentaire santé dès l'embaucheDepuis le 1ᵉʳ janvier 2016, apprentis compris
- Contrat responsable et 100 % SantéRepris par l'avenant RPCS du 17 octobre 2019
- Portabilité jusqu'à 12 moisSanté et prévoyance, article L. 911-8
- Prévoyance des cadres à 1,50 % de la tranche 1Cadres niveaux I à V de la classification
Imposé par la convention
Articles 1.26, 1.27 et annexes 2.7 à 2.9
- Grille RPCS ligne à ligneHospitalisation 150 % BRSS, prothèses 200 % BRSS, optique et audio renforcées
- Part salariale ≤ 50 % sur chaque prestationPlus 2 € de solidarité, 1 € de chaque côté
- RPO à 1,80 % en 2026Incapacité 100 % du net, décès 150 % du PASS, rentes de conjoint
- Capital de fin de carrière1,25 % du PASS à la charge de l'employeur
Vous restez libre
Rien ne vous est imposé sur ces points
- Le choix de l'organisme assureurIRP AUTO est la référence, pas une obligation
- La couverture des ayants droitOptions familiales à la charge du salarié sauf décision contraire
- Les garanties supplémentairesPour tous, pour les cadres ou pour les agents de maîtrise 17 à 25
- Une participation supérieure à 50 %Levier d'attractivité dans une branche qui recrute
Mettre votre entreprise en règle, étape par étape
Vérifiez votre IDCC
1090 pour la réparation, la vente, le contrôle technique, les cycles et motocycles et les stations-service ; les carrossiers industriels ou la location peuvent relever d'autres textes.
Auditez vos deux contrats
Comparez la santé à la grille RPCS ligne à ligne et la prévoyance aux règlements du RPO, capital de fin de carrière compris.
Vérifiez les taux 2026
1,80 % en prévoyance après décote de 12 %, 1,25 % du PASS pour la fin de carrière : la paie doit les appliquer depuis janvier.
Comparez à garanties conformes
IRP AUTO ou autre assureur, exigez une confirmation écrite d'équivalence au RPCS et au RPO, pas seulement au panier ANI.
Formalisez et informez
Décision unilatérale, notice avec les règlements annexés, information sur les dispenses dès l'embauche.
Pour formaliser la mise en place, utilisez le modèle de DUE prêt à personnaliser.
Questions fréquentes, Services de l'automobile
Oui. La loi l'impose à tout employeur privé depuis 2016, et la convention des services de l'automobile (IDCC 1090) y ajoute depuis 2015 le régime professionnel complémentaire de santé (RPCS) : un tableau de prestations minimales que tout contrat doit respecter ligne à ligne, financé au moins à 50 % par l'employeur, pour tous les salariés dès le premier jour du contrat, apprentis compris.
La convention ne fixe pas de taux mais une répartition : au moins 50 % à la charge de l'employeur. Sur le contrat de référence d'IRP AUTO, la part employeur 2026 est de 21,56 € TTC par mois pour un salarié seul au régime général, soit une cotisation totale d'environ 43 € partagée à parts égales, plus une contribution solidarité de 2 € par mois (1 € employeur, 1 € salarié).
1,80 % du salaire brut limité à quatre plafonds annuels de la sécurité sociale, dont 1,35 % pour l'employeur et 0,45 % pour le salarié, après une décote de 12 % appliquée aux taux de l'annexe tarifaire pour 2026. S'y ajoute une cotisation patronale de 1,25 % du plafond annuel pour le capital de fin de carrière. Ces taux sont révisés chaque année par accord de branche.
Non. IRP AUTO Prévoyance-Santé est l'organisme de référence de la branche, tenu d'accepter toutes les entreprises à un tarif national, mais les arrêtés d'extension écartent toute clause qui imposerait un assureur, conformément à l'article L. 912-1 du code de la sécurité sociale. L'entreprise peut s'assurer ailleurs à condition d'offrir des garanties au moins équivalentes au RPCS et au RPO, capital de fin de carrière compris.
Une garantie propre à la branche, financée par une cotisation patronale de 1,25 % du plafond annuel. Un salarié qui termine sa carrière en CDI dans la profession avec au moins 20 ans d'ancienneté dans la branche, dont un an dans l'entreprise, reçoit un capital calculé sur une assiette forfaitaire de 39 209 € en 2026, et IRP AUTO rembourse à l'employeur jusqu'à 75 % de l'indemnité légale de mise à la retraite ou de départ.
Après le maintien de salaire de l'employeur, le RPO verse du 46ᵉ au 180ᵉ jour d'arrêt des indemnités portant le revenu à 100 % du salaire net, sécurité sociale déduite. Au-delà du 180ᵉ jour, la garantie maladie de longue durée verse 30 % du salaire brut jusqu'à la reprise, l'invalidité ou la retraite. En invalidité de 2ᵉ ou 3ᵉ catégorie, la rente est de 30 % du brut, et le capital décès est versé par anticipation en 3ᵉ catégorie.
Oui, dans deux cas. S'il est en contrat de moins de 12 mois, sans condition. Quelle que soit la durée de son contrat, si sa cotisation santé, contribution solidarité de 2 € comprise, atteindrait 10 % de sa rémunération brute, ce qui est fréquent en première année. Il doit le demander par écrit dans les 15 jours suivant son embauche ; il perd alors la portabilité mais conserve l'accès aux actions de prévention.
Oui depuis l'accord du 19 septembre 2024, qui a créé l'article 1.27 bis. Les entreprises peuvent rattacher les agents de maîtrise classés des échelons 17 à 25 à la catégorie des cadres pour le bénéfice de garanties santé supplémentaires, à condition de le formaliser dans un acte de mise en place. Ce rattachement ne leur ouvre aucun autre avantage conventionnel réservé aux cadres.
Parce que l'annexe tarifaire du RPO fixe des taux de référence auxquels les partenaires sociaux appliquent chaque année une décote selon la situation financière du régime : 17 % pour 2024, 15 % pour 2025, 12 % pour 2026. La convention rend ces modifications opposables dès le 1ᵉʳ janvier de l'exercice, sans attendre l'arrêté d'extension, en raison du caractère provisionnel des cotisations.
Un contrat conforme au RPCS et au RPO de la branche automobile
Décrivez votre entreprise en 3 minutes : un conseiller vérifie la conformité de votre couverture santé et prévoyance à l'IDCC 1090, IRP AUTO ou non, et vous propose une offre adaptée à vos apprentis, vos cadres et vos départs en retraite.
Autres conventions collectives
- Syntec
- HCR
- CCN 66
- Métallurgie
- Coiffure
- Boulangerie-pâtisserie
- Pharmacie d'officine
- Immobilier
- Experts-comptables
- Transports routiers
- Transport sanitaire
- Propreté
- Animation ÉCLAT
- Aide à domicile
- Restauration rapide
- Prévention et sécurité
- Commerce de détail alimentaire
- Sport
- Bâtiment
- Services à la personne
- ALISFA
- Hospitalisation privée
- Cabinets médicaux
- Commerce de gros
- Cabinets dentaires
- Habillement
- Notariat
- Cabinets vétérinaires
- Particuliers employeurs
- Banque
- Prestataires de services
- Commerces non alimentaires
- Restauration collective
- CCN 51 (FEHAP)
- Organismes de formation
- Enseignement privé hors contrat
- Commerce alimentaire non spécialisé
- Entreprises d'architecture
- Optique-lunetterie
- Courtage d'assurances
- Bricolage
- Travaux publics
- Gardiens et concierges d'immeubles
- Fleuristes et animaleries
- Laboratoires de biologie médicale
- Esthétique-cosmétique et parfumerie
- Hôtellerie de plein air
- Industrie pharmaceutique
- Industries chimiques
- Jardineries et graineteries
- Matériels agricoles, TP et manutention (SDLM)
- Négoce de l'ameublement
- Pompes funèbres
- Agences générales d'assurances
- Commerce des articles de sport
- Plasturgie
- Répartition pharmaceutique
- Télécommunications
- Détaillants en chaussures
Sources : Convention collective nationale des services de l'automobile du 15 janvier 1981, IDCC 1090, articles 1.26, 1.27, 1.27 bis et annexes 2.7, 2.8 et 2.9 (Légifrance, KALICONT000005635191) · Accord du 19 septembre 2013 instituant le régime professionnel complémentaire de santé et avenant n° 66 (Légifrance, KALITEXT000028319241 et KALITEXT000028319214) · Avenants RPCS du 7 juillet 2015 (grille responsable), du 20 janvier 2016 (couverture dès le 1ᵉʳ jour, dispenses) et du 17 octobre 2019 (100 % Santé, BOCC 2019/45) (Légifrance, KALITEXT000031260348, 032512687, 041458694) · Avenant du 10 décembre 2014 relatif au financement du dispositif de solidarité et de prévention, contribution de 2 € (Légifrance, KALITEXT000030482910) · Accord du 19 septembre 2024 relatif aux catégories objectives pour les garanties supplémentaires de frais de santé (Légifrance, KALITEXT000050506544) · Accords relatifs au tarif des cotisations de prévoyance obligatoire pour 2024, 2025 et 2026, décotes de 17 %, 15 % et 12 % (Légifrance, KALITEXT000047792474, 050506559, 053049639, arrêté d'extension du 18 mars 2026) · Notice de garanties RPO 2026 ouvriers-employés-apprentis (LDR139P) et tableau récapitulatif des indemnités de fin de carrière 2026 (LDR162P), IRP AUTO Prévoyance-Santé · Articles L. 911-1, L. 911-7, L. 911-8, L. 912-1, R. 871-2 et D. 911-2 du code de la sécurité sociale ; décision n° 2013-672 DC du Conseil constitutionnel du 13 juin 2013