Mutuelle services à la personne (IDCC 3127) : pas de régime santé de branche mais une prévoyance neuve depuis 2025
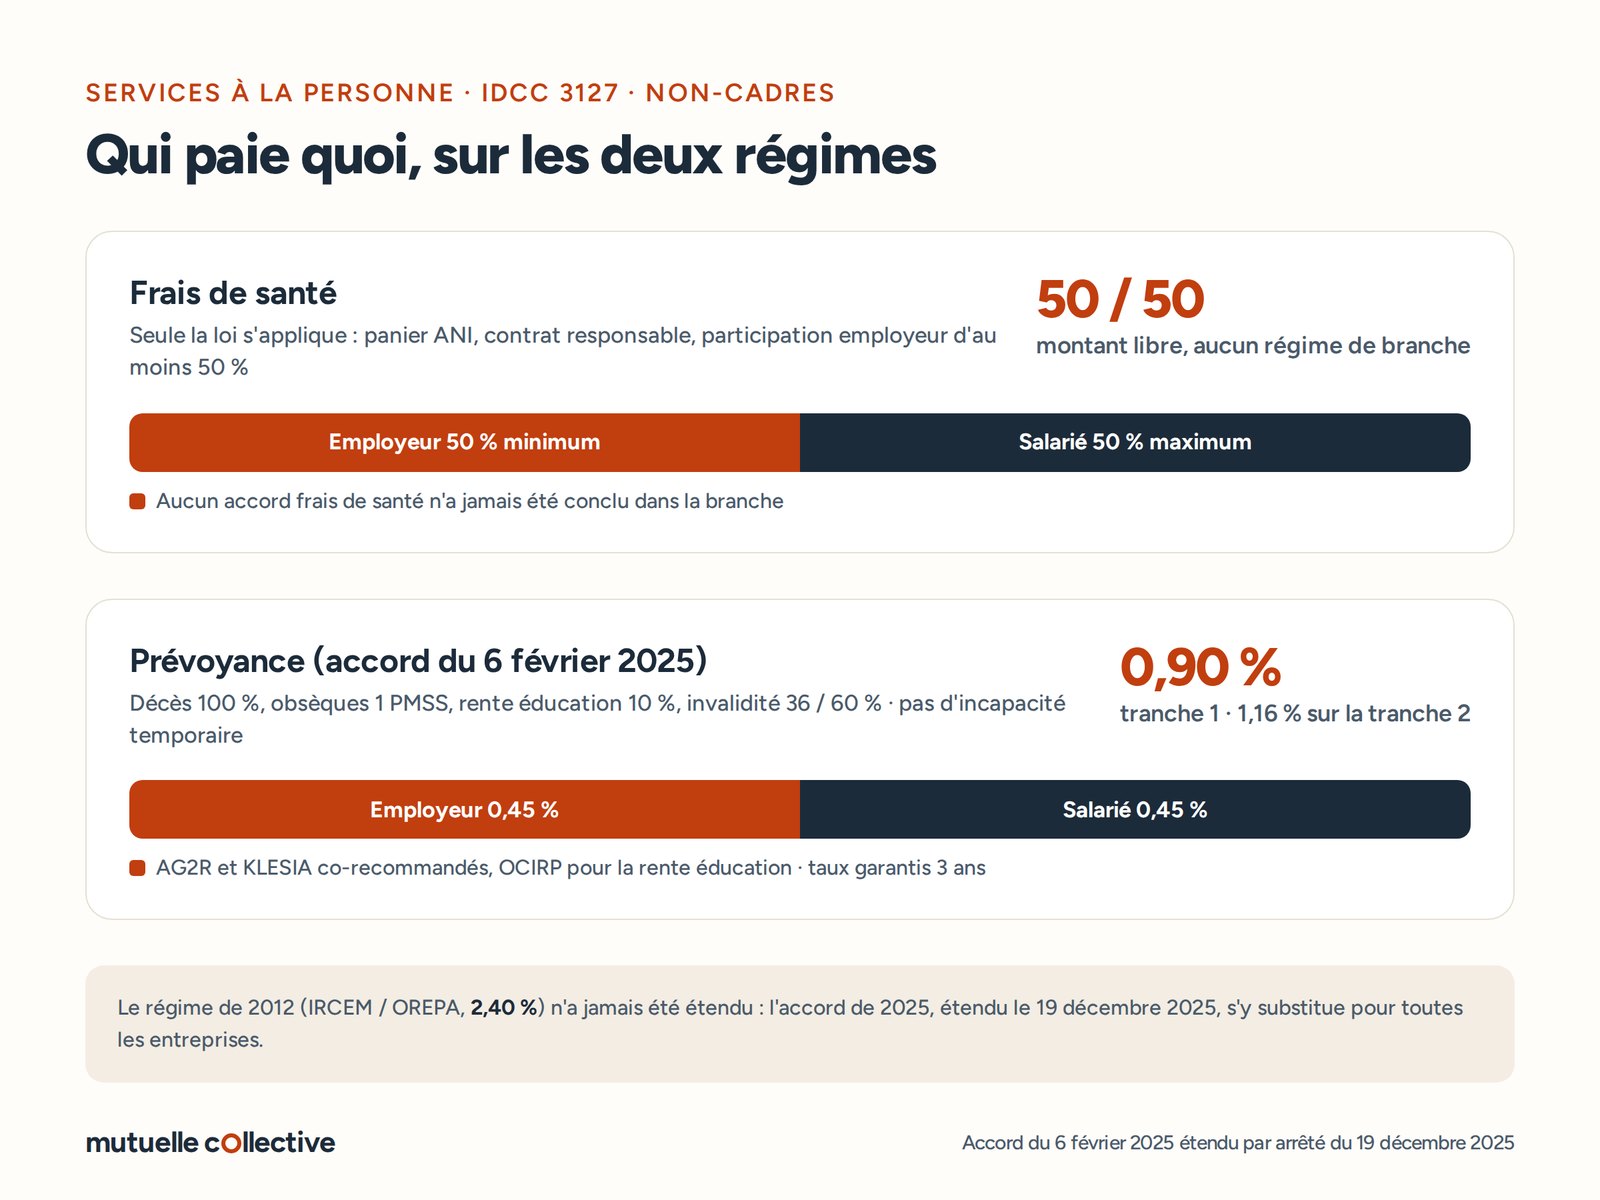
La convention des entreprises de services à la personne (IDCC 3127) n'impose aucune complémentaire santé de branche : le socle légal, financé à 50 % au minimum, s'applique. Sa prévoyance, elle, vient d'être refondée par l'accord du 6 février 2025, étendu en décembre 2025 : 0,90 % du salaire pour les non-cadres, AG2R et KLESIA co-recommandés.
La branche en bref
IDCC 3127- Convention
- Entreprises de services à la personne du 20 septembre 2012, étendue le 3 avril 2014
- IDCC
- 3127 (à ne pas confondre avec l'IDCC 2941 des associations d'aide à domicile)
- Régime santé
- Aucun régime de branche : socle légal ANI et contrat responsable uniquement
- Régime prévoyance
- Accord du 6 février 2025, étendu par arrêté du 19 décembre 2025, salariés non cadres
- Organismes co-recommandés
- AG2R Prévoyance et KLESIA Prévoyance (apériteur), OCIRP pour la rente éducation, réexamen sous 5 ans
- Organisme imposé
- Aucun : « les entreprises peuvent souscrire auprès de l'assureur de leur choix »
- 50 % minimum
- participation employeur sur la mutuelle, seule règle applicable faute de régime de branche
- 0,90 %
- cotisation prévoyance des non-cadres sur la tranche 1 (1,16 % sur la tranche 2), répartie 50/50
- 100 %
- du salaire de référence en capital décès, quelle que soit la situation de famille
- 3 ans
- de maintien des taux garanti par les organismes co-recommandés à compter de l'entrée en vigueur
En santé, rien de plus que la loi
La convention de 2012 ne contient aucun accord frais de santé, et aucun n'a été signé depuis. Le panier de soins ANI, le contrat responsable et la participation employeur de 50 % sont vos seules références ; le tarif est librement négocié.
Une prévoyance enfin applicable à tous
Le dispositif de 2012 avait été exclu de l'extension à cause de sa clause de désignation. L'accord du 6 février 2025, étendu le 19 décembre 2025, s'impose désormais à toutes les entreprises de la branche pour leurs non-cadres : décès, obsèques, rente éducation, invalidité.
Pas d'incapacité temporaire dans le régime
La nouvelle prévoyance ne couvre pas les indemnités journalières d'arrêt de travail : entre le maintien de salaire et l'invalidité, seule la sécurité sociale intervient. C'est le point à traiter dans votre contrat d'entreprise.
Vos obligations
Ce que la convention IDCC 3127 impose au-delà de la loi
Toute entreprise du secteur privé doit financer à 50 % au minimum une complémentaire santé collective conforme au panier de soins ANI, pour tous ses salariés dès l'embauche. Dans les services à la personne, cette obligation légale est aussi la seule obligation en santé : la convention du 20 septembre 2012 ne contient aucun régime frais de santé, ni désigné, ni recommandé, ni même minimal, et la base officielle ne recense aucun accord de branche sur le sujet.
La prévoyance a une histoire plus mouvementée. La partie 6 de la convention instituait dès 2012 un régime complet, incapacité comprise, financé à 2,40 % et confié par codésignation à IRCEM Prévoyance et OREPA Prévoyance. L'arrêté d'extension du 3 avril 2014 a exclu toute cette partie, jugée contraire à la décision du Conseil constitutionnel du 13 juin 2013 : elle n'a jamais lié que les entreprises adhérentes des organisations signataires.
Les partenaires sociaux ont donc reconstruit le régime. L'accord du 6 février 2025, étendu par arrêté du 19 décembre 2025, institue une prévoyance obligatoire pour les salariés non cadres de toutes les entreprises de la branche, avec des organismes co-recommandés et non plus désignés : AG2R Prévoyance et KLESIA Prévoyance pour le décès et l'invalidité, l'OCIRP pour la rente éducation. Pour les entreprises non adhérentes, il s'applique depuis le premier jour du quatrième mois suivant la publication de l'arrêté, soit le printemps 2026.
| Disposition | Ce que ça implique | Statut |
|---|---|---|
| Complémentaire santé pour tous les salariés | Socle légal ANI et contrat responsable, financés à 50 % au minimum, dès l'embauche et sans ancienneté | Obligatoire (loi) |
| Régime santé de branche | Inexistant : aucun accord frais de santé n'a été conclu dans la branche | Vous restez libre |
| Prévoyance des non-cadres (accord du 6 février 2025) | Décès, double effet, obsèques, rente éducation, invalidité, sans condition d'ancienneté ni de contrat | Imposé par la branche |
| Cotisation prévoyance | 0,90 % sur la tranche 1 et 1,16 % sur la tranche 2 jusqu'à 8 plafonds, répartis 50/50 sauf accord plus favorable | Imposé par la branche |
| Degré élevé de solidarité | 2 % des cotisations affectés à la prise en charge des dispensés, à la prévention et à l'action sociale, même hors recommandés | Imposé par la branche |
| Prévoyance des cadres | Aucun régime de branche : 1,50 % de la tranche 1 à la charge de l'employeur au titre de l'ANI, affecté en priorité au décès | Obligatoire (loi) |
| Choix de l'organisme assureur | Libre en santé ; AG2R et KLESIA co-recommandés en prévoyance, tout autre assureur admis à garanties au moins équivalentes | Vous restez libre |
Régime santé
Mutuelle dans les services à la personne (IDCC 3127) : ce qui s'applique vraiment
Faute de régime conventionnel, votre couverture santé relève entièrement du droit commun. Le contrat doit être collectif, obligatoire et responsable, couvrir au minimum le panier de soins de l'article D. 911-1 du code de la sécurité sociale et respecter les planchers et plafonds du contrat responsable, dont le 100 % Santé. La participation de l'employeur ne peut être inférieure à 50 % de la cotisation du régime obligatoire.
La branche a une particularité que la loi a prise en compte : une majorité de salariés à temps très partiel et multi-employeurs. Pour eux, le versement santé de l'article L. 911-7-1 du code de la sécurité sociale peut remplacer l'affiliation lorsque le contrat est court ou l'horaire réduit, à condition de le prévoir dans l'acte de mise en place. Beaucoup d'intervenants sont par ailleurs déjà couverts comme ayants droit ou par un autre employeur, et demandent une dispense.
Ne confondez pas avec la branche voisine : les associations d'aide à domicile (IDCC 2941) ont un régime santé de branche financé à 58 % par l'employeur. Une entreprise commerciale de services à la personne n'y est pas soumise, et n'a aucun tarif de branche à respecter.
| Règle | Statut dans la branche | Statut |
|---|---|---|
| Panier de soins ANI et contrat responsable | Seul minimum applicable, pour tous les salariés dès l'embauche | Obligatoire (loi) |
| Participation employeur | 50 % de la cotisation du régime obligatoire au minimum, davantage par accord ou décision unilatérale | Obligatoire (loi) |
| Grille de garanties de branche | Aucune : ni tableau minimal, ni organisme, ni taux conventionnel | Vous restez libre |
| Versement santé pour les contrats courts et petits horaires | Peut remplacer l'affiliation si l'acte de mise en place le prévoit (art. L. 911-7-1 CSS) | Vous restez libre |
| Couverture des ayants droit | Facultative, à la charge du salarié sauf décision de l'employeur formalisée | Vous restez libre |
| Portabilité santé | Maintien gratuit jusqu'à 12 mois pendant le chômage indemnisé, article L. 911-8 | Obligatoire (loi) |
Régime prévoyance
Prévoyance services à la personne (IDCC 3127) : l'accord du 6 février 2025
Le nouveau régime couvre tous les salariés non cadres, quelle que soit la nature de leur contrat et sans condition d'ancienneté, pour quatre risques : le décès et la perte totale et irréversible d'autonomie, le double effet, les frais d'obsèques, la rente éducation et l'invalidité. Le salaire de référence est la rémunération brute des douze derniers mois, primes comprises, jusqu'à huit plafonds.
Le capital décès est fixé à 100 % du salaire de référence quelle que soit la situation de famille, versé par anticipation en invalidité absolue et définitive, et doublé au profit des enfants si le conjoint décède à son tour. La rente éducation, assurée par l'OCIRP, est de 10 % du salaire de référence par enfant jusqu'à 18 ans, prolongée jusqu'à 26 ans en cas d'études, viagère pour un enfant handicapé et doublée pour un orphelin des deux parents.
L'invalidité est indemnisée à 36 % du salaire de référence en 1ʳᵉ catégorie ou incapacité permanente de 33 à 66 %, et 60 % en 2ᵉ et 3ᵉ catégorie ou incapacité supérieure à 66 %, sécurité sociale déduite. En revanche, aucune indemnité journalière d'incapacité temporaire n'est prévue : après le maintien de salaire de l'employeur, le salarié en arrêt ne perçoit que la sécurité sociale jusqu'à un éventuel classement en invalidité.
| Garantie | Niveau prévu | Statut |
|---|---|---|
| Capital décès toutes causes ou IAD | 100 % du salaire de référence, quelle que soit la situation de famille | Imposé par la branche |
| Double effet | Capital doublé au profit des enfants à charge si le conjoint décède simultanément ou après le salarié, avant sa retraite | Imposé par la branche |
| Frais d'obsèques | 100 % du plafond mensuel de la sécurité sociale, dans la limite des frais engagés | Imposé par la branche |
| Rente éducation (OCIRP) | 10 % du salaire de référence par enfant jusqu'à 18 ans, puis jusqu'à 26 ans en cas d'études ; viagère si handicap, doublée pour les orphelins | Imposé par la branche |
| Invalidité 1ʳᵉ catégorie ou IPP 33-66 % | 36 % du salaire de référence, sécurité sociale déduite | Imposé par la branche |
| Invalidité 2ᵉ et 3ᵉ catégorie ou IPP ≥ 66 % | 60 % du salaire de référence, sécurité sociale déduite, jusqu'à la retraite | Imposé par la branche |
| Incapacité temporaire de travail | Non couverte par le régime de 2025 : seul le maintien de salaire conventionnel de l'employeur s'applique | Vous restez libre |
| Portabilité | Maintien gratuit des garanties pendant le chômage indemnisé, jusqu'à 12 mois | Obligatoire (loi) |
Budget
Combien coûtent la mutuelle et la prévoyance dans les services à la personne
En santé, aucun tarif conventionnel ne s'impose. Un contrat responsable au niveau du panier de soins se négocie entre 25 et 45 € par mois pour un salarié seul, soit 12 à 23 € à la charge de l'employeur, avec des adaptations fréquentes pour les temps très partiels : versement santé, options familiales, dispenses. Le turnover et la pyramide des âges de la branche pèsent sur le tarif plus que la sinistralité.
En prévoyance, l'accord fixe la cotisation des non-cadres à 0,90 % de la tranche 1 et 1,16 % de la tranche 2, dont 0,10 % de reprise de passif pendant trois ans, répartis 50/50 à défaut d'accord plus favorable. Pour une intervenante rémunérée 1 200 € brut par mois, soit un temps partiel courant dans la branche, cela représente 10,80 € par mois, dont 5,40 € pour l'employeur. Les organismes co-recommandés garantissent ces taux pendant trois ans.
Pour les cadres, l'obligation est celle de l'ANI : au moins 1,50 % de la tranche 1 à la charge exclusive de l'employeur, affecté en priorité au décès, sous peine de devoir verser lui-même un capital de trois plafonds annuels. Santé et prévoyance réunies, comptez entre 18 et 30 € par mois et par salarié non cadre à la charge de l'entreprise pour un dispositif au niveau minimal.
| Garantie | Tranche 1 / tranche 2 | Statut |
|---|---|---|
| Capital décès et PTIA | 0,23 % / 0,23 % | Imposé par la branche |
| Frais d'obsèques | 0,01 % / 0,01 % | Imposé par la branche |
| Rente éducation (OCIRP) | 0,11 % / 0,11 % | Imposé par la branche |
| Invalidité 1ʳᵉ catégorie | 0,10 % / 0,15 % | Imposé par la branche |
| Invalidité 2ᵉ et 3ᵉ catégorie | 0,35 % / 0,56 % | Imposé par la branche |
| Reprise de passif (3 ans) | 0,10 % / 0,10 % | Imposé par la branche |
| Total | 0,90 % / 1,16 %, répartis 50 % employeur et 50 % salarié par défaut | Imposé par la branche |
| Prévoyance des cadres | 1,50 % de la tranche 1 minimum, employeur seul (ANI du 17 novembre 2017) | Obligatoire (loi) |
Cas de dispense
Quels salariés peuvent refuser la mutuelle
En l'absence de régime santé de branche, seules les dispenses de droit commun s'appliquent, celles des articles L. 911-7 et D. 911-2 du code de la sécurité sociale, à condition d'être prévues dans l'acte de mise en place ou d'être de plein droit. Dans une branche de temps très partiels, de CDI intermittents et de multi-employeurs, elles sont sollicitées en permanence. La demande est écrite, l'employeur doit pouvoir la produire et le salarié doit avoir été informé des conséquences de son choix. En prévoyance, l'affiliation des non-cadres est obligatoire ; le fonds de solidarité peut prendre en charge la cotisation des salariés dispensables.
| Situation du salarié | Condition à respecter | Statut |
|---|---|---|
| CDD ou contrat de mission de moins de 12 mois | Sans condition, si l'acte de mise en place le prévoit ; de plein droit pour les CDD de moins de 3 mois couverts par ailleurs | Obligatoire (loi) |
| Temps partiel ou apprenti | Si la cotisation représenterait au moins 10 % de la rémunération brute, cas fréquent en dessous de 40 heures par mois | Obligatoire (loi) |
| Couvert par ailleurs, y compris comme ayant droit | Régime collectif obligatoire d'un autre employeur ou du conjoint, justificatif annuel | Obligatoire (loi) |
| Complémentaire santé solidaire ou contrat individuel | Jusqu'à la fin des droits ou l'échéance du contrat individuel | Obligatoire (loi) |
| Contrats courts et petits horaires | Versement santé en remplacement de l'affiliation, si l'acte de mise en place l'organise | Vous restez libre |
| Prévoyance des non-cadres | Aucune dispense ; la cotisation des salariés à faible revenu peut être prise en charge par le fonds DES | Imposé par la branche |
Choix de l'assureur
AG2R, KLESIA, IRCEM ou un autre assureur : que vaut la recommandation de l'IDCC 3127
L'accord de 2025 est explicite : « les entreprises peuvent souscrire un contrat d'assurance auprès de l'assureur de leur choix ». La branche recommande, à l'issue d'une mise en concurrence, AG2R Prévoyance et KLESIA Prévoyance pour le décès, les obsèques et l'invalidité, et l'OCIRP pour la rente éducation, KLESIA assurant l'apérition. Ces organismes appliquent un tarif unique mutualisé et gèrent le fonds de solidarité ; la recommandation sera réexaminée dans les cinq ans.
IRCEM Prévoyance et OREPA, codésignés en 2012, ne le sont plus : la clause de désignation n'a jamais été étendue et l'accord de 2025 s'y substitue. Une entreprise assurée chez IRCEM peut y rester, comme chez n'importe quel assureur, à condition d'offrir des garanties « d'un niveau supérieur ou égal » à celles de l'accord, et d'adapter son contrat si ce n'est pas le cas.
En santé, la liberté est totale : aucun organisme n'a jamais été désigné, recommandé ni labellisé. Le vrai critère de comparaison est la prévoyance : capital décès à 100 %, double effet, rente éducation à 10 %, invalidité à 36 et 60 %, affectation de 2 % au degré élevé de solidarité, et, si vous voulez faire mieux que la branche, l'ajout d'une incapacité temporaire que le régime de 2025 laisse de côté.
Ce qui est vérifiable
- L'article 4 de l'accord de 2025 ouvre le choix de l'assureur, AG2R et KLESIA étant seulement recommandés
- La partie 6 de 2012 (IRCEM / OREPA) a été exclue de l'extension par l'arrêté du 3 avril 2014
- Aucun accord frais de santé n'existe dans le conteneur officiel de la convention
- Les taux sont garantis trois ans par les co-recommandés, réexamen de la recommandation sous cinq ans
Ce qu'il faut vérifier avant de signer
- Le contrat santé est-il responsable, au niveau du panier ANI, avec versement santé et dispenses organisés ?
- La prévoyance reprend-elle le capital à 100 %, le double effet et la rente éducation OCIRP ?
- L'incapacité temporaire, absente du régime de 2025, est-elle couverte par votre contrat ?
- Les 2 % de solidarité sont-ils affectés, y compris hors organismes recommandés ?
Formalisation
Mettre le régime en place dans les règles
Sans régime santé de branche, l'acte de mise en place est la pierre angulaire de votre mutuelle : c'est lui qui fonde le caractère collectif et obligatoire, qui ouvre les dispenses facultatives et qui organise le versement santé pour les contrats courts. Accord d'entreprise, référendum ou décision unilatérale de l'employeur doit fixer le niveau de garanties, la répartition de la cotisation, les catégories couvertes et les cas de dispense.
Pour la prévoyance, l'acte doit viser l'accord du 6 février 2025, distinguer les non-cadres et les cadres, et préciser la répartition retenue si elle est plus favorable que le 50/50 conventionnel. Lors de l'adhésion, transmettez à l'assureur l'état des salariés en arrêt de travail : l'article 7 organise la reprise des risques en cours, différemment selon que l'entreprise était déjà assurée ou non.
Enfin, la branche impose que la notice d'information soit remise à chaque salarié, et la loi que la portabilité soit mentionnée dans le certificat de travail. Dans un secteur où les contrats de quelques heures se succèdent, une procédure écrite d'entrée et de sortie évite la plupart des contentieux.
Récapitulatif : ce qui s'impose et ce qui reste ouvert
Dans les services à la personne, la loi fait tout en santé et l'accord de 2025 fixe désormais la prévoyance des non-cadres. Les distinguer évite autant la non-conformité que les tarifs « de branche » injustifiés.
Imposé par la loi
S'applique à toute entreprise du secteur privé
- Complémentaire santé dès l'embauchePanier de soins ANI, contrat responsable, 100 % Santé
- Participation employeur d'au moins 50 %Seule règle de financement applicable en santé
- Portabilité jusqu'à 12 moisSanté et prévoyance, article L. 911-8
- Prévoyance des cadres à 1,50 % de la tranche 1Aucun régime de branche pour les cadres
Imposé par la convention
Accord du 6 février 2025, étendu le 19 décembre 2025
- Prévoyance des non-cadres dès l'embaucheDécès 100 %, obsèques 1 PMSS, rente éducation 10 %, invalidité 36/60 %
- Cotisation de 0,90 % T1 et 1,16 % T2Répartie 50/50 par défaut, taux garantis trois ans
- Degré élevé de solidarité de 2 %Y compris hors organismes recommandés
- Garanties au moins équivalentesPour tout contrat souscrit hors AG2R / KLESIA
Vous restez libre
Rien ne vous est imposé sur ces points
- Le niveau de garanties santéAu-delà du panier légal, selon les besoins des intervenants
- L'assureur, en santé comme en prévoyanceRecommandation en prévoyance, aucune contrainte en santé
- L'incapacité temporaireNon prévue par la branche, à décider dans l'entreprise
- Une participation supérieure à 50 %Levier de fidélisation dans un secteur à fort turnover
Mettre votre entreprise en règle, étape par étape
Vérifiez votre IDCC
3127 pour les entreprises commerciales de services à la personne ; les associations d'aide à domicile relèvent de l'IDCC 2941, au régime très différent.
Ne cherchez pas de régime santé de branche
Il n'existe pas. Bâtissez votre mutuelle sur le panier ANI, en organisant dispenses et versement santé pour les petits horaires.
Mettez la prévoyance au niveau de l'accord de 2025
Capital décès 100 %, rente éducation, invalidité 36/60 %, cotisation 0,90 % ; abandonnez les références au régime IRCEM de 2012.
Comparez à garanties conformes
AG2R, KLESIA ou autre assureur, exigez une confirmation écrite de conformité à l'accord et une réponse sur l'incapacité temporaire.
Formalisez et informez
Décision unilatérale ou accord, notice à chaque salarié, état des risques en cours à l'assureur, procédure d'entrée-sortie.
Pour formaliser la mise en place, utilisez le modèle de DUE prêt à personnaliser.
Questions fréquentes, Services à la personne
Oui, en vertu de la loi : tout employeur privé doit proposer depuis 2016 une complémentaire santé collective, responsable, couvrant le panier de soins ANI et financée à 50 % au minimum. La convention des entreprises de services à la personne (IDCC 3127) n'ajoute aucune obligation : elle ne contient aucun régime frais de santé.
Il n'y en a pas. Aucun accord de branche ne fixe de taux, de garanties ni d'organisme en santé. Le prix de votre contrat est librement négocié, avec une seule contrainte : la participation de l'employeur ne peut être inférieure à 50 % de la cotisation du régime obligatoire. Comptez 25 à 45 € par mois pour un contrat de base.
Depuis l'accord du 6 février 2025, étendu le 19 décembre 2025, la cotisation des non-cadres est de 0,90 % de la tranche 1 et 1,16 % de la tranche 2, répartis à parts égales sauf accord plus favorable, avec des taux garantis trois ans. Le taux de 2,40 % du régime de 2012 (IRCEM / OREPA) n'a jamais été étendu et n'est plus la référence.
Un capital décès de 100 % du salaire de référence, doublé au profit des enfants si le conjoint décède aussi ; une allocation d'obsèques d'un plafond mensuel ; une rente éducation de 10 % par enfant jusqu'à 18 ans, ou 26 ans en cas d'études ; une rente d'invalidité de 36 % en 1ʳᵉ catégorie et 60 % en 2ᵉ ou 3ᵉ catégorie. Le régime ne prévoit pas d'indemnités journalières d'incapacité temporaire.
Non. IRCEM et OREPA avaient été codésignés par la convention de 2012, mais cette partie n'a jamais été étendue. L'accord de 2025 recommande AG2R Prévoyance et KLESIA Prévoyance, avec l'OCIRP pour la rente éducation, tout en précisant que les entreprises peuvent souscrire auprès de l'assureur de leur choix, à garanties au moins équivalentes.
Par principe oui, dès l'embauche. Mais elle peut demander une dispense si elle est déjà couverte par un autre employeur ou son conjoint, ou si sa cotisation atteindrait 10 % de sa rémunération brute. Pour les contrats courts et les horaires très réduits, l'employeur peut aussi remplacer l'affiliation par le versement santé légal, s'il l'a prévu dans son acte de mise en place.
L'IDCC 3127 couvre les entreprises à but lucratif de services à la personne ; l'IDCC 2941 couvre les structures non lucratives de la branche de l'aide à domicile (associations, ADMR, UNA…). Les deux conventions n'ont rien en commun en protection sociale : la 2941 impose une mutuelle « Base prime » financée à 58 % et une prévoyance à 5,18 %. Vérifiez l'IDCC sur vos bulletins de paie.
Pour les entreprises adhérentes des organisations signataires, depuis le 1ᵉʳ juillet 2025 au plus tôt. Pour toutes les autres, depuis le premier jour du quatrième mois suivant la publication au Journal officiel de l'arrêté d'extension du 19 décembre 2025, soit le printemps 2026. Les entreprises déjà assurées disposaient de ce délai pour mettre leurs garanties au niveau de l'accord.
Un contrat conforme à l'accord de prévoyance de 2025
Décrivez votre entreprise en 3 minutes : un conseiller vérifie la conformité de votre couverture santé et prévoyance à l'IDCC 3127, sans tarif « de branche » injustifié, et vous propose une offre adaptée à vos temps partiels et vos multi-employeurs.
Autres conventions collectives
- Syntec
- HCR
- CCN 66
- Métallurgie
- Coiffure
- Boulangerie-pâtisserie
- Pharmacie d'officine
- Immobilier
- Experts-comptables
- Transports routiers
- Transport sanitaire
- Propreté
- Animation ÉCLAT
- Aide à domicile
- Restauration rapide
- Services de l'automobile
- Prévention et sécurité
- Commerce de détail alimentaire
- Sport
- Bâtiment
- ALISFA
- Hospitalisation privée
- Cabinets médicaux
- Commerce de gros
- Cabinets dentaires
- Habillement
- Notariat
- Cabinets vétérinaires
- Particuliers employeurs
- Banque
- Prestataires de services
- Commerces non alimentaires
- Restauration collective
- CCN 51 (FEHAP)
- Organismes de formation
- Enseignement privé hors contrat
- Commerce alimentaire non spécialisé
- Entreprises d'architecture
- Optique-lunetterie
- Courtage d'assurances
- Bricolage
- Travaux publics
- Gardiens et concierges d'immeubles
- Fleuristes et animaleries
- Laboratoires de biologie médicale
- Esthétique-cosmétique et parfumerie
- Hôtellerie de plein air
- Industrie pharmaceutique
- Industries chimiques
- Jardineries et graineteries
- Matériels agricoles, TP et manutention (SDLM)
- Négoce de l'ameublement
- Pompes funèbres
- Agences générales d'assurances
- Commerce des articles de sport
- Plasturgie
- Répartition pharmaceutique
- Télécommunications
- Détaillants en chaussures
Sources : Convention collective nationale des entreprises de services à la personne du 20 septembre 2012, IDCC 3127, partie 6 « Protection sociale » exclue de l'extension par l'arrêté du 3 avril 2014 (Légifrance, KALICONT000026943196) · Accord du 6 février 2025 relatif au régime de prévoyance, étendu par arrêté du 19 décembre 2025 (Légifrance, KALITEXT000051843463) · Articles L. 911-1, L. 911-7, L. 911-7-1, L. 911-8, L. 912-1, R. 912-1, R. 871-2, D. 911-1 et D. 911-2 du code de la sécurité sociale ; décision n° 2013-672 DC du Conseil constitutionnel du 13 juin 2013 ; ANI du 17 novembre 2017