Mutuelle restauration rapide (IDCC 1501) : un socle de 2012 et une prévoyance rénovée en 2026
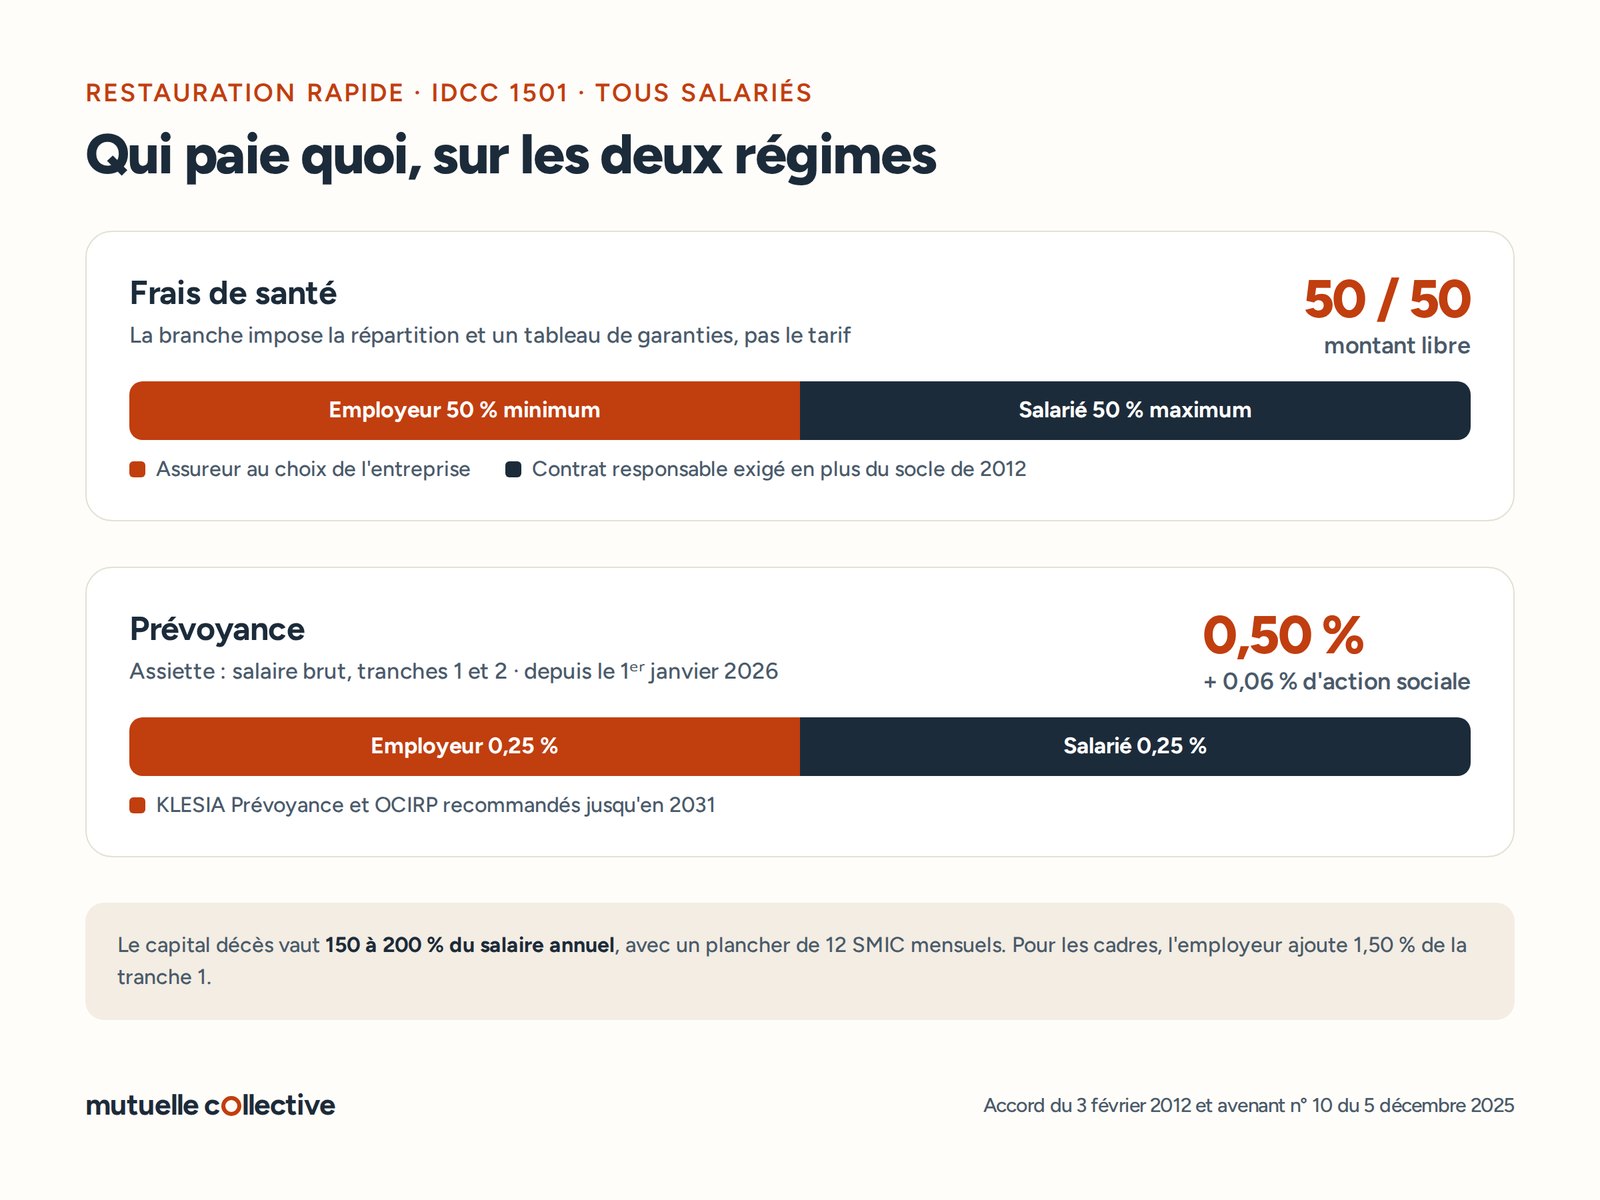
La convention de la restauration rapide (IDCC 1501) impose une complémentaire santé minimale financée à 50 % par l'employeur, sans organisme ni tarif imposés, et un régime de prévoyance dont la cotisation vient d'être portée à 0,50 % au 1ᵉʳ janvier 2026, avec KLESIA Prévoyance et l'OCIRP recommandés jusqu'en 2031.
La branche en bref
IDCC 1501- Convention
- Restauration rapide du 18 mars 1988, élargie à la restauration livrée en 2001
- IDCC
- 1501
- Régime santé
- Accord du 3 février 2012, étendu le 27 novembre 2012, en vigueur au 1ᵉʳ janvier 2013
- Régime prévoyance
- Titre VIII de la CCN (avenant n° 42 du 11 mai 2010), révisé au 1ᵉʳ janvier 2026
- Organisme santé
- Aucun : « organisme assureur habilité de leur choix »
- Organismes prévoyance recommandés
- KLESIA Prévoyance et OCIRP, du 1ᵉʳ janvier 2026 au 31 décembre 2031
- 50 % / 50 %
- répartition minimale de la cotisation santé entre l'employeur et le salarié
- 0,50 %
- cotisation prévoyance sur le salaire brut depuis le 1ᵉʳ janvier 2026, 0,25 % de chaque côté
- 150 à 200 %
- du salaire annuel brut en capital décès selon la situation de famille, plus 25 % par personne à charge
- 0,06 %
- cotisation d'action sociale alimentant le fonds FAS-RR de la branche
La branche ne fixe ni tarif ni assureur en santé
L'accord de 2012 impose un tableau de garanties minimales et un partage 50/50 de la cotisation, rien d'autre. Chaque enseigne ou franchisé souscrit auprès de l'organisme habilité de son choix, au prix qu'il négocie.
Le socle de 2012 est dépassé par la loi
Forfait optique de 6 % du PMSS tous les deux ans, prothèses dentaires à 200 % de la base, carence de six mois : ces minima sont antérieurs au 100 % Santé et au contrat responsable actuel. Votre contrat doit respecter les deux, la loi l'emportant quand elle est plus favorable.
La prévoyance a été remise à niveau au 1ᵉʳ janvier 2026
Cotisation portée à 0,50 %, incapacité à 70 ou 75 % du brut, recommandation de KLESIA Prévoyance et de l'OCIRP pour cinq ans. C'est le régime le plus récent de la convention et celui qu'il faut vérifier en priorité.
Vos obligations
Ce que la convention IDCC 1501 impose au-delà de la loi
Toute entreprise du secteur privé doit financer à 50 % au minimum une complémentaire santé collective conforme au panier de soins ANI. Dans la restauration rapide, cette obligation légale s'est superposée à un accord de branche plus ancien : l'accord du 3 février 2012, étendu le 27 novembre 2012 et applicable depuis le 1ᵉʳ janvier 2013, qui rend obligatoire un régime collectif de remboursement des frais de santé pour tous les salariés.
À la différence de la plupart des branches, cet accord ne fixe ni cotisation, ni organisme : son préambule annonce même l'objectif « de permettre aux entreprises de la branche de contracter auprès des organismes assureurs de leur choix ». Il impose seulement un tableau de garanties minimales, ligne à ligne, et un financement partagé à parts égales. Il n'a jamais été révisé depuis, ce qui explique que plusieurs de ses minima soient aujourd'hui en deçà de la loi.
La prévoyance est l'autre pilier, et le plus vivant. Le titre VIII de la convention, issu de l'avenant n° 42 du 11 mai 2010, a été complété par une garantie invalidité en 2021 puis remanié par l'avenant n° 10 du 5 décembre 2025, étendu le 27 mai 2026 : nouvelle cotisation de 0,50 % au 1ᵉʳ janvier 2026, incapacité recalibrée et recommandation de KLESIA Prévoyance et de l'OCIRP pour cinq ans. La branche finance aussi un fonds d'action sociale, le FAS-RR, par une cotisation de 0,06 %.
| Disposition | Ce que ça implique | Statut |
|---|---|---|
| Complémentaire santé pour tous les salariés | Socle légal ANI applicable à toute entreprise du privé depuis le 1ᵉʳ janvier 2016, y compris franchisés et TPE | Obligatoire (loi) |
| Régime santé de branche (accord du 3 février 2012) | Contrat collectif conforme au tableau de garanties minimales de l'article 4, ligne à ligne | Imposé par la branche |
| Participation employeur d'au moins 50 % | Répartition 50/50 fixée par l'article 5, la convention ne fixant aucun montant de cotisation | Imposé par la branche |
| Régime de prévoyance (titre VIII) | Décès, invalidité absolue et définitive, rente éducation, rente de conjoint, obsèques, incapacité, invalidité | Imposé par la branche |
| Cotisation prévoyance de 0,50 % depuis 2026 | 0,25 % employeur et 0,25 % salarié sur les tranches 1 et 2, part salariale plafonnée à 50 % | Imposé par la branche |
| Action sociale FAS-RR | 0,06 % du salaire brut, dont 0,04 % employeur et 0,02 % salarié, aides exceptionnelles aux salariés | Imposé par la branche |
| Choix de l'organisme assureur | Libre en santé ; KLESIA Prévoyance et l'OCIRP recommandés en prévoyance, jamais imposés | Vous restez libre |
Régime santé
Les garanties santé minimales de l'IDCC 1501
L'article 4 de l'accord de 2012 impose un contrat responsable couvrant, ligne à ligne, au moins les niveaux du tableau ci-dessous, exprimés en complément de la sécurité sociale. Lus aujourd'hui, ces minima sont modestes : ils datent d'avant le 100 % Santé de 2020 et d'avant les planchers actuels du contrat responsable, qui exigent par exemple la prise en charge intégrale des équipements optiques et dentaires de classe A.
Concrètement, votre contrat doit respecter les deux référentiels à la fois : les minima de la branche et ceux du panier de soins légal et du contrat responsable. Quand ils diffèrent, c'est le plus favorable qui s'impose. Sur l'optique, le dentaire et l'audiologie, c'est presque toujours la loi ; sur la chambre particulière ou le lit d'accompagnant, ce sont les forfaits de la branche.
L'accord prévoit un délai de carence de six mois sur l'optique et le dentaire, et n'oblige pas à couvrir les ayants droit : il demande seulement aux entreprises d'« étudier » cette extension. Si vous la financez, elle doit être formalisée dans l'acte de mise en place pour conserver l'exonération de la part patronale.
| Poste de soins | Minimum de branche (2012) | Statut |
|---|---|---|
| Hospitalisation : honoraires et frais de séjour | 20 % de la base de remboursement, soit 100 % BR au total ; forfait journalier à 100 % des frais réels | Imposé par la branche |
| Chambre particulière | 1,3 % du PMSS par jour, dans la limite de 8 jours par hospitalisation ; lit d'accompagnant enfant 0,5 % du PMSS | Imposé par la branche |
| Consultations, actes techniques, radiologie, auxiliaires | Ticket modérateur, soit 100 % BR au total, sans prise en charge des dépassements d'honoraires | Imposé par la branche |
| Pharmacie remboursée | 100 % du ticket modérateur, vignettes bleue et blanche | Imposé par la branche |
| Prothèses dentaires remboursées | 200 % de la base de remboursement en complément, après 6 mois de carence | Imposé par la branche |
| Optique : monture, verres, lentilles | Forfait global de 6 % du PMSS tous les deux ans, après 6 mois de carence | Imposé par la branche |
| Prévention | Au moins deux actes de la liste de l'arrêté du 8 juin 2006, choisis par l'entreprise et inscrits au contrat | Imposé par la branche |
| 100 % Santé et planchers du contrat responsable | S'imposent en plus du tableau : équipements de classe A sans reste à charge, plafonds et planchers réglementaires | Obligatoire (loi) |
Budget
Combien coûte la mutuelle dans la restauration rapide
C'est la question la plus posée et celle à laquelle la convention ne répond pas : aucun taux ni montant n'est fixé pour la santé. Seule la répartition est imposée, 50 % pour l'employeur, 50 % pour le salarié. Le prix dépend donc du contrat que vous négociez, de la pyramide des âges de vos équipes et du niveau de garanties retenu.
Les ordres de grandeur du marché pour un contrat responsable de niveau socle, salarié seul, se situent entre 25 et 45 € par mois, soit 12 à 23 € à la charge de l'entreprise. Les enseignes et réseaux de franchise négocient souvent des contrats-cadres qui tirent ce coût vers le bas ; un restaurant indépendant paiera généralement plus cher au même niveau de garanties.
La prévoyance, elle, est chiffrée avec précision depuis le 1ᵉʳ janvier 2026 : 0,50 % du salaire brut, réparti à parts égales, sur les tranches 1 et 2. Pour un équipier à 1 850 € brut, cela représente 9,25 € par mois, dont 4,63 € pour l'employeur. Ajoutez l'action sociale à 0,06 %, soit 1,11 € dont 0,74 € pour l'employeur. Comptez au total entre 18 et 30 € par mois et par salarié à la charge de l'entreprise pour les trois régimes.
| Garantie | Part salarié / part employeur, tranches 1 et 2 | Statut |
|---|---|---|
| Décès | 0,045 % / 0,045 % | Imposé par la branche |
| Invalidité absolue et définitive | 0,005 % / 0,005 % | Imposé par la branche |
| Rente éducation et garanties substitutives (OCIRP) | 0,02 % / 0,02 % | Imposé par la branche |
| Incapacité temporaire de travail | 0,10 % / 0,10 % | Imposé par la branche |
| Invalidité permanente | 0,07 % / 0,07 % | Imposé par la branche |
| Reprise de passif | 0,01 % / 0,01 %, réexaminée dans un délai de trois ans | Imposé par la branche |
| Total prévoyance | 0,25 % salarié / 0,25 % employeur, soit 0,50 % | Imposé par la branche |
| Action sociale FAS-RR (art. 57) | 0,02 % salarié / 0,04 % employeur, soit 0,06 % | Imposé par la branche |
Régime prévoyance
Prévoyance restauration rapide (IDCC 1501) : ce que couvre le titre VIII
Le régime bénéficie à tous les salariés de la branche, sans condition d'ancienneté depuis 2017, restauration livrée comprise. Il combine des garanties en capital (décès, invalidité absolue et définitive), des rentes (éducation, conjoint) et des revenus de remplacement (incapacité, invalidité), avec des garanties dites « substitutives » : la rente de conjoint et l'allocation d'obsèques ne jouent que si le salarié n'a pas d'enfant à charge, ou ni enfant ni conjoint.
Le capital décès est calculé sur le salaire annuel brut des douze derniers mois, avec un plancher de douze SMIC mensuels : un équipier à temps partiel embauché depuis peu est donc couvert bien au-delà de son salaire réel. La garantie double effet verse un second capital aux enfants si le conjoint décède à son tour.
L'incapacité a été redéfinie au 1ᵉʳ janvier 2026 : 70 % du brut en maladie, 75 % en accident du travail, à l'issue du maintien de salaire conventionnel ou, à défaut de maintien, à partir du 61ᵉ jour d'arrêt, avec une franchise discontinue sur 365 jours. Les arrêts antérieurs à 2026 restent limités à 300 jours d'indemnisation. L'invalidité, créée en 2021, prend le relais à 42 % ou 70 % selon la catégorie.
| Garantie | Niveau prévu par la convention | Statut |
|---|---|---|
| Capital décès (art. 48.1) | 150 % du salaire annuel brut pour un célibataire, 200 % pour un marié, pacsé ou concubin, + 25 % par personne à charge ; minimum 12 SMIC mensuels | Imposé par la branche |
| Double effet (art. 48.2) | Second capital de 100 % aux enfants à charge si le conjoint décède simultanément ou après le salarié | Imposé par la branche |
| Invalidité absolue et définitive (art. 48.3) | Capital décès versé par anticipation, majoré de 40 % pour l'assistance d'une tierce personne | Imposé par la branche |
| Rente éducation (art. 48.4) | 7 % du salaire annuel brut par enfant jusqu'à 10 ans, 18 % de 10 à 14 ans, 20 % de 14 à 21 ans (25 en cas d'études) | Imposé par la branche |
| Rente de conjoint et obsèques (art. 48.5 et 48.6) | Sans enfant à charge : rente de 10 % du salaire pendant 10 ans au plus ; sans conjoint ni enfant : obsèques jusqu'à un PMSS | Imposé par la branche |
| Incapacité de travail (art. 48.7, version 2026) | 70 % du brut en maladie, 75 % en accident du travail, après le maintien de salaire ou dès le 61ᵉ jour, franchise discontinue | Imposé par la branche |
| Invalidité permanente (art. 48.8, depuis 2021) | 42 % du salaire annuel brut en 1ʳᵉ catégorie, 70 % en 2ᵉ et 3ᵉ catégorie ou IPP ≥ 33 % | Imposé par la branche |
| Portabilité (art. 50) | Maintien gratuit pendant le chômage indemnisé, jusqu'à 12 mois, renonciation possible sous 10 jours | Obligatoire (loi) |
Cas de dispense
Quels salariés peuvent refuser d'adhérer
L'article 3 de l'accord de 2012 distingue deux séries de dispenses. Les premières ne jouent que si l'entreprise les a prévues dans son acte de mise en place ; les secondes sont ouvertes de plein droit, à condition de ne pas remettre en cause la cotisation cadres de 1,50 %. Dans tous les cas, la demande est écrite, dans les 15 jours suivant la mise en place du régime ou l'embauche, et l'employeur doit pouvoir la produire. Depuis 2016, les dispenses de droit du code de la sécurité sociale s'y ajoutent.
| Situation du salarié | Condition à respecter | Statut |
|---|---|---|
| CDD ou apprenti de moins de 12 mois | De plein droit, sans justifier d'une couverture par ailleurs | Imposé par la branche |
| CDD ou apprenti d'au moins 12 mois | De plein droit, sur justificatif d'une couverture individuelle frais de santé | Imposé par la branche |
| Temps partiel ou apprenti | De plein droit, si la cotisation atteindrait 10 % de la rémunération brute, cas fréquent pour les étudiants à quelques heures par semaine | Imposé par la branche |
| Complémentaire santé solidaire ou contrat individuel | Si l'entreprise l'a prévu dans son acte de mise en place ; jusqu'à l'échéance du contrat individuel | Imposé par la branche |
| Couvert par ailleurs, y compris comme ayant droit | Si l'entreprise l'a prévu ; justificatif renouvelé chaque année | Imposé par la branche |
| Dispenses de droit du code de la sécurité sociale | Articles L. 911-7 et D. 911-2, applicables même si l'acte de mise en place ne les mentionne pas | Obligatoire (loi) |
Choix de l'assureur
KLESIA, OCIRP ou un autre assureur : que dit l'IDCC 1501
En santé, la réponse est nette : aucun organisme n'est désigné ni recommandé. L'accord de 2012 impose la souscription « auprès d'un organisme assureur habilité de leur choix ». Les grandes enseignes disposent de contrats-cadres proposés à leurs franchisés ; rien n'oblige un franchisé à y adhérer, mais ils sont souvent compétitifs.
En prévoyance, la branche a lancé une mise en concurrence en 2025 et recommande, du 1ᵉʳ janvier 2026 au 31 décembre 2031, KLESIA Prévoyance pour le décès, l'incapacité et l'invalidité, et l'OCIRP pour les rentes éducation et de conjoint et l'allocation d'obsèques, KLESIA en assurant la gestion. Ces organismes appliquent un tarif unique mutualisé et ne peuvent refuser aucune entreprise de la branche, quelle que soit sa sinistralité.
Une recommandation n'est pas une désignation, interdite depuis la décision du Conseil constitutionnel du 13 juin 2013. L'article 51 le confirme : l'obligation est d'« adhérer à un contrat d'assurance respectant les dispositions du présent régime », avec une part salariale qui ne dépasse pas 50 %. Vous pouvez donc rester chez votre assureur actuel, à condition qu'il reprenne les garanties du titre VIII, y compris l'incapacité version 2026, et qu'il accepte la reprise de passif pour vos salariés déjà en arrêt.
Ce qui est vérifiable
- L'accord santé de 2012 impose un organisme « de leur choix » : aucune recommandation en santé
- KLESIA Prévoyance et l'OCIRP sont recommandés en prévoyance pour 2026-2031, à tarif unique et sans sélection
- L'article 51 n'exige qu'un contrat « respectant les dispositions du régime », part salariale ≤ 50 %
- Les organismes recommandés doivent produire un rapport annuel à la commission paritaire de suivi
Ce qu'il faut vérifier avant de signer ailleurs
- Le contrat santé respecte-t-il à la fois le tableau de 2012 et le contrat responsable actuel ?
- La prévoyance intègre-t-elle l'incapacité à 70/75 % version 2026 et l'invalidité créée en 2021 ?
- Le capital décès applique-t-il le plancher de 12 SMIC mensuels et les majorations par personne à charge ?
- Vos salariés déjà en arrêt de travail sont-ils repris (liste des risques en cours de l'article 52) ?
Formalisation
Mettre le régime en place dans les règles
Souscrire le contrat ne suffit pas. Le régime doit reposer sur un acte fondateur écrit : accord d'entreprise, référendum ou, dans la quasi-totalité des restaurants, décision unilatérale de l'employeur. Dans cette branche, l'acte est doublement utile : c'est lui qui active les dispenses facultatives de l'accord de 2012 et qui formalise l'éventuelle extension aux ayants droit, condition de l'exonération sociale.
L'article 7 de l'accord impose de remettre à chaque salarié et à tout nouvel embauché la notice d'information établie par l'assureur, et de l'informer individuellement de toute modification. L'affichage du tableau des garanties dans les locaux est recommandé mais ne remplace pas la notice.
Côté prévoyance, l'article 52 exige de produire à l'assureur, dès l'adhésion, la liste des salariés en arrêt de travail ou déjà indemnisés. C'est cette déclaration qui déclenche la reprise de passif financée par la cotisation de 0,01 %, et qui évite qu'un salarié en arrêt au moment du changement d'assureur se retrouve sans indemnisation.
Récapitulatif : ce qui s'impose et ce qui reste ouvert
Trois niveaux de règles se superposent pour un restaurant rapide. Les distinguer évite autant la non-conformité que le sur-équipement inutile.
Imposé par la loi
S'applique à toute entreprise du secteur privé
- Complémentaire santé dès l'embaucheDepuis le 1ᵉʳ janvier 2016, sans condition d'ancienneté
- Contrat responsable et 100 % SantéPlanchers plus élevés que le tableau de 2012
- Portabilité jusqu'à 12 moisSanté et prévoyance, article L. 911-8
- Prévoyance des cadres à 1,50 % de la tranche 1En plus du régime de branche
Imposé par la convention
Accord du 3 février 2012 et titre VIII de la CCN
- Tableau de garanties santé de l'article 4Chambre 1,3 % PMSS, prothèses 200 % BR, optique 6 % PMSS
- Répartition santé 50/50Sans montant fixé par la branche
- Prévoyance à 0,50 % depuis 2026Décès 150-200 %, incapacité 70/75 %, invalidité 42/70 %
- Action sociale à 0,06 %FAS-RR, aides exceptionnelles aux salariés
Vous restez libre
Rien ne vous est imposé sur ces points
- L'assureur santéAucune recommandation de branche
- L'assureur prévoyanceKLESIA et l'OCIRP recommandés, pas imposés
- La couverture des ayants droitÀ étudier, à formaliser si l'employeur la finance
- Le niveau de garanties au-delà du minimumLevier d'attractivité dans un secteur à fort turnover
Mettre votre entreprise en règle, étape par étape
Vérifiez votre IDCC
1501 pour la restauration rapide et livrée ; les restaurants traditionnels relèvent des HCR (1979), avec un régime très différent.
Auditez votre contrat santé
Vérifiez la conformité au contrat responsable actuel et la reprise des forfaits de 2012, sans condition d'ancienneté.
Mettez la prévoyance à jour 2026
Cotisation 0,50 %, incapacité 70/75 %, invalidité : demandez à votre assureur un avenant ou basculez vers le contrat recommandé.
Comparez à garanties conformes
Contrat-cadre de l'enseigne, organisme recommandé ou autre assureur, exigez une confirmation écrite de conformité à l'IDCC 1501.
Formalisez et informez
Décision unilatérale prévoyant les dispenses, notice à chaque salarié, liste des risques en cours à l'assureur.
Pour formaliser la mise en place, utilisez le modèle de DUE prêt à personnaliser.
Questions fréquentes, Restauration rapide
Oui. La loi l'impose à tout employeur privé depuis le 1ᵉʳ janvier 2016, et l'accord de branche du 3 février 2012 (IDCC 1501) l'imposait déjà depuis 2013 avec un tableau de garanties minimales et un financement partagé à parts égales. Elle concerne tous les salariés dès l'embauche, équipiers en CDD et étudiants compris, sauf dispense écrite dans les cas prévus.
La convention n'en fixe aucun. L'accord de 2012 impose seulement une répartition 50 % employeur / 50 % salarié et un tableau de garanties minimales. Le montant dépend du contrat souscrit : pour un socle responsable, comptez en général 25 à 45 € par mois pour le salarié seul, dont la moitié à la charge de l'entreprise.
Aucun en santé : l'accord de 2012 impose de souscrire « auprès d'un organisme assureur habilité de leur choix ». En prévoyance, la branche recommande KLESIA Prévoyance et l'OCIRP du 1ᵉʳ janvier 2026 au 31 décembre 2031, sans obligation d'y adhérer : un autre assureur est admis s'il reprend les garanties du titre VIII avec une part salariale au plus égale à 50 %.
0,50 % du salaire brut sur les tranches 1 et 2 depuis le 1ᵉʳ janvier 2026, répartis 0,25 % pour l'employeur et 0,25 % pour le salarié. S'y ajoute une cotisation d'action sociale de 0,06 % (0,04 % employeur, 0,02 % salarié) qui alimente le fonds FAS-RR. Pour les cadres, l'employeur doit en plus verser 1,50 % de la tranche 1 au titre de l'ANI.
Oui, si la cotisation qu'il devrait payer atteint 10 % de sa rémunération brute, ce qui est fréquent sur les contrats de quelques heures par semaine. Il doit le demander par écrit dans les 15 jours suivant son embauche. Les CDD et apprentis de moins de 12 mois peuvent aussi être dispensés sans justificatif, ceux de 12 mois et plus sur justificatif d'une couverture individuelle.
150 % du salaire annuel brut pour un salarié célibataire, veuf ou divorcé, 200 % pour un salarié marié, pacsé ou en concubinage notoire, majorés de 25 % par personne à charge. Le capital ne peut pas être inférieur à douze SMIC mensuels, ce qui protège les salariés à temps partiel ou récemment embauchés. En cas d'invalidité absolue et définitive, il est versé par anticipation avec une majoration de 40 % pour tierce personne.
Il reste en vigueur mais il est dépassé par la loi sur plusieurs postes. Ses minima, forfait optique de 6 % du PMSS tous les deux ans ou prothèses dentaires à 200 % de la base, sont inférieurs aux exigences actuelles du contrat responsable et du 100 % Santé. Votre contrat doit respecter les deux référentiels, le plus favorable l'emportant ; la condition d'ancienneté de six mois est quant à elle caduque depuis 2016.
Trois choses depuis le 1ᵉʳ janvier 2026 : une cotisation fixée à 0,50 % du salaire brut avec une ligne de reprise de passif, une incapacité de travail recalibrée à 70 % du brut en maladie et 75 % en accident du travail avec une franchise discontinue de 60 jours, et la recommandation de KLESIA Prévoyance et de l'OCIRP pour cinq ans. L'avenant a été étendu par arrêté du 27 mai 2026 et s'applique à toutes les entreprises de la branche.
Non. Le franchisé est un employeur indépendant : il choisit librement son assureur santé et peut retenir ou non l'organisme prévoyance recommandé. Les contrats-cadres des enseignes sont souvent compétitifs et déjà conformes à l'IDCC 1501, ce qui en fait une option simple, mais aucune obligation conventionnelle n'impose d'y adhérer.
Un contrat conforme à la convention de la restauration rapide
Décrivez votre restaurant en 3 minutes : un conseiller vérifie la conformité de votre couverture santé et prévoyance à l'IDCC 1501, socle 2012 et prévoyance 2026 compris, et vous propose une offre adaptée à vos équipiers à temps partiel.
Autres conventions collectives
- Syntec
- HCR
- CCN 66
- Métallurgie
- Coiffure
- Boulangerie-pâtisserie
- Pharmacie d'officine
- Immobilier
- Experts-comptables
- Transports routiers
- Transport sanitaire
- Propreté
- Animation ÉCLAT
- Aide à domicile
- Services de l'automobile
- Prévention et sécurité
- Commerce de détail alimentaire
- Sport
- Bâtiment
- Services à la personne
- ALISFA
- Hospitalisation privée
- Cabinets médicaux
- Commerce de gros
- Cabinets dentaires
- Habillement
- Notariat
- Cabinets vétérinaires
- Particuliers employeurs
- Banque
- Prestataires de services
- Commerces non alimentaires
- Restauration collective
- CCN 51 (FEHAP)
- Organismes de formation
- Enseignement privé hors contrat
- Commerce alimentaire non spécialisé
- Entreprises d'architecture
- Optique-lunetterie
- Courtage d'assurances
- Bricolage
- Travaux publics
- Gardiens et concierges d'immeubles
- Fleuristes et animaleries
- Laboratoires de biologie médicale
- Esthétique-cosmétique et parfumerie
- Hôtellerie de plein air
- Industrie pharmaceutique
- Industries chimiques
- Jardineries et graineteries
- Matériels agricoles, TP et manutention (SDLM)
- Négoce de l'ameublement
- Pompes funèbres
- Agences générales d'assurances
- Commerce des articles de sport
- Plasturgie
- Répartition pharmaceutique
- Télécommunications
- Détaillants en chaussures
Sources : Convention collective nationale de la restauration rapide du 18 mars 1988, IDCC 1501, titre VIII « Régime de prévoyance complémentaire et action sociale » (Légifrance, KALICONT000005635596) · Accord du 3 février 2012 relatif au régime complémentaire de frais de santé, étendu par arrêté du 27 novembre 2012 (Légifrance, KALITEXT000026277934) · Avenant n° 42 du 11 mai 2010 relatif au régime de prévoyance complémentaire (Légifrance, KALITEXT000023330960) · Avenant du 11 décembre 2020 relatif au régime de prévoyance complémentaire, garantie invalidité (Légifrance, KALITEXT000043830033) · Avenant n° 10 du 5 décembre 2025 relatif au régime de prévoyance complémentaire et à la garantie incapacité de travail, étendu par arrêté du 27 mai 2026 (Légifrance, KALITEXT000054161904) · Articles L. 911-1, L. 911-7, L. 911-8, L. 912-1, R. 871-2 et D. 911-2 du code de la sécurité sociale ; ANI du 17 novembre 2017 relatif à la prévoyance des cadres