Mutuelle prévention et sécurité (IDCC 1351) : pas de régime santé de branche mais une prévoyance à 1,06 %
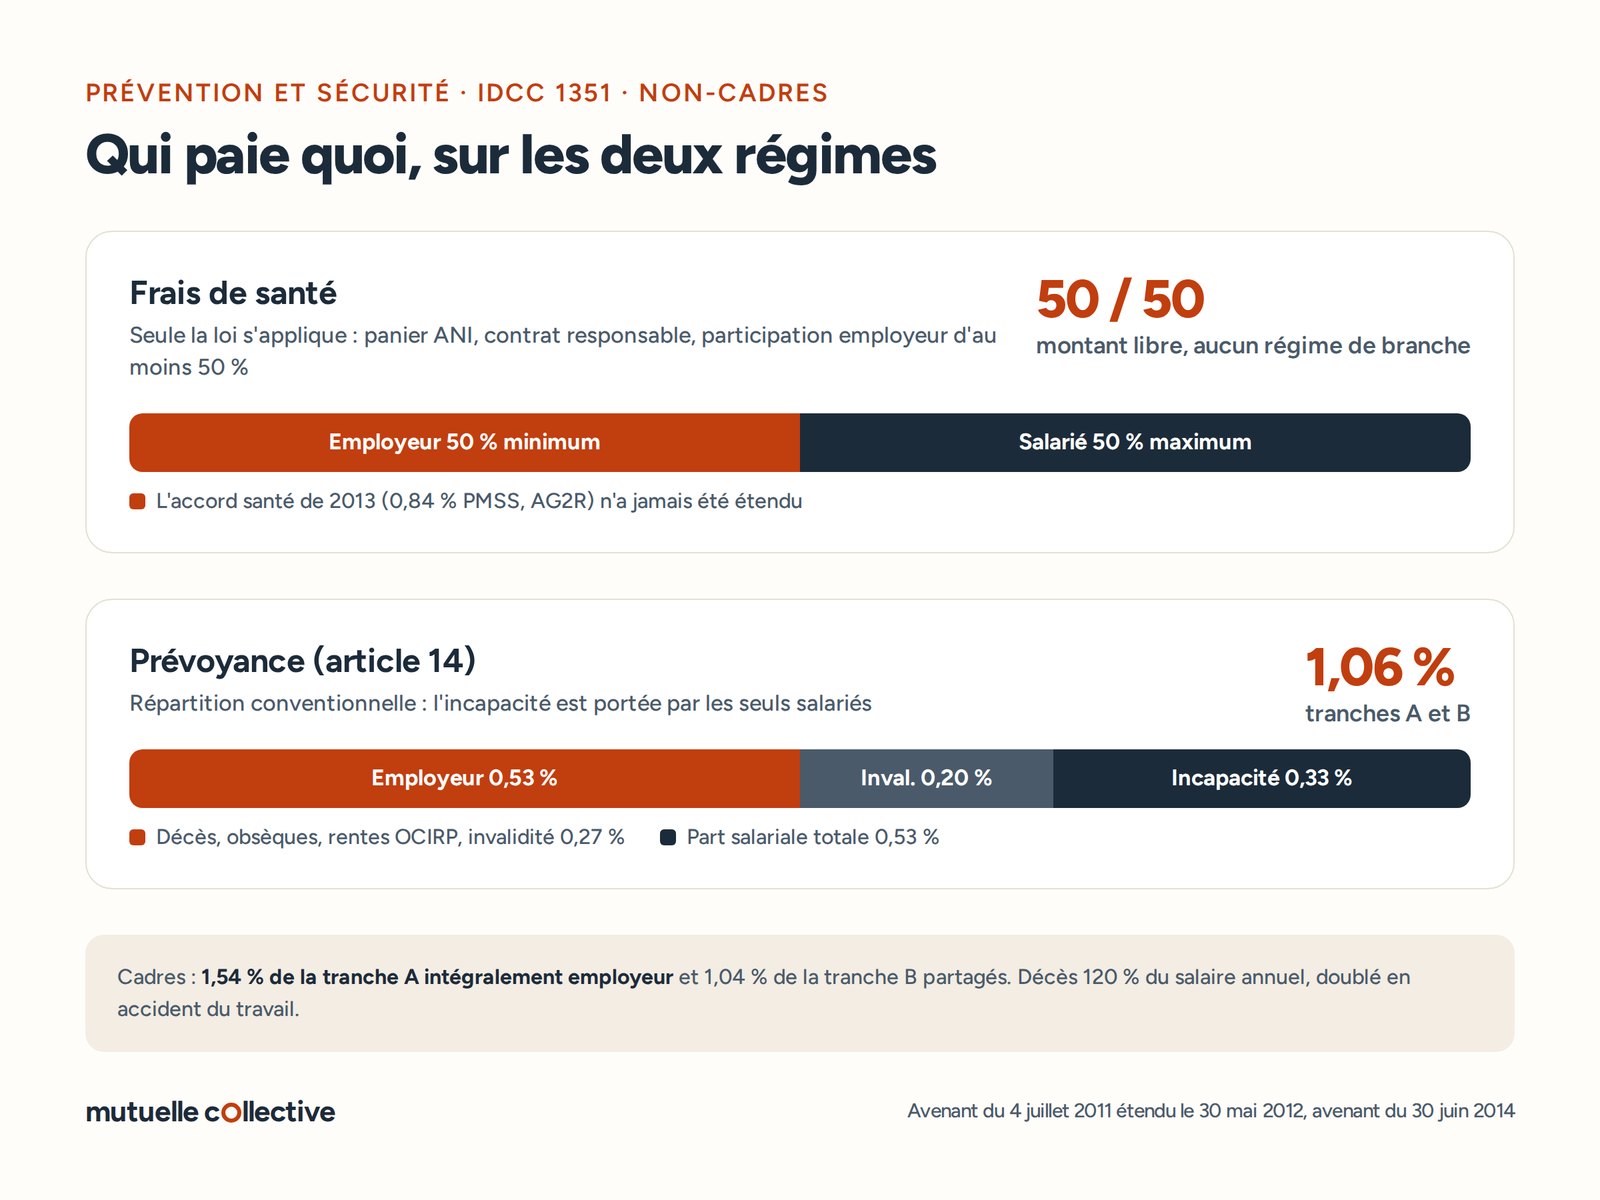
La convention des entreprises de prévention et de sécurité (IDCC 1351) n'impose aucun régime frais de santé : l'accord de 2013 qui désignait AG2R n'a jamais été étendu ni appliqué. Seul le socle légal s'applique. En revanche, son article 14 organise un régime de prévoyance complet, financé à 1,06 % du salaire pour les non-cadres.
La branche en bref
IDCC 1351- Convention
- Entreprises de prévention et de sécurité du 15 février 1985, étendue le 25 juillet 1985
- IDCC
- 1351 (brochure 3196)
- Régime santé
- Aucun régime de branche en vigueur : accord du 3 juin 2013 non étendu, jamais entré en application
- Régime prévoyance
- Article 14 de la CCN, avenant n° 1 du 4 juillet 2011 étendu le 30 mai 2012, révisé le 30 juin 2014
- Organismes historiques
- AG2R Prévoyance et OCIRP, désignés en 2011 pour cinq ans
- Organisme imposé
- Aucun : désignation caduque, libre choix à garanties équivalentes
- 50 % minimum
- participation employeur sur la mutuelle, seule règle applicable faute de régime de branche
- 1,06 %
- cotisation prévoyance des non-cadres sur tranches A et B, 0,53 % de chaque côté
- 120 %
- du salaire annuel brut en capital décès pour un non-cadre, doublé en accident du travail
- 80 %
- du salaire brut maintenu en incapacité de travail et en invalidité de 2ᵉ ou 3ᵉ catégorie
En santé, la branche n'impose rien de plus que la loi
L'accord du 3 juin 2013 prévoyait une cotisation de 0,84 % du PMSS chez AG2R Prévoyance, mais sa prise d'effet était conditionnée à un arrêté d'extension qui n'est jamais paru. Le panier de soins ANI et le contrat responsable sont vos seules références.
En prévoyance, un régime étendu et détaillé
Décès à 120 % du salaire annuel ou rentes au choix, obsèques à 130 % du PMSS, incapacité à 80 %, invalidité à 48 ou 80 % : l'article 14 s'impose à toutes les entreprises de la branche, pour tous les salariés dès six mois de présence dans la profession.
L'incapacité est financée par les seuls salariés
Sur les 1,06 % de cotisation non-cadres, les 0,33 % de l'incapacité temporaire sont intégralement précomptés sur la paie. L'employeur porte le décès, les rentes OCIRP et l'essentiel de l'invalidité.
Vos obligations
Ce que la convention IDCC 1351 impose au-delà de la loi
Toute entreprise du secteur privé doit financer à 50 % au minimum une complémentaire santé collective conforme au panier de soins ANI, pour tous ses salariés dès l'embauche. Dans la sécurité privée, cette obligation légale est aussi la seule obligation en santé : la convention collective ne contient aucun régime frais de santé en vigueur.
L'histoire mérite d'être connue, car elle explique la confusion qui règne sur le sujet. Le 3 juin 2013, les partenaires sociaux ont signé un accord instituant un régime complémentaire de frais de soins de santé, confié à AG2R Prévoyance après consultation de cinq organismes, avec une cotisation de 0,84 % du PMSS et une répartition 50/50. Mais son article 16 prévoyait une entrée en vigueur « le premier jour du trimestre suivant la publication de son arrêté d'extension », et cet arrêté n'a jamais été pris : dix jours plus tard, le Conseil constitutionnel interdisait les clauses de désignation. L'accord figure toujours dans la base officielle avec la mention « non étendu » et n'a jamais produit d'effet.
La prévoyance, en revanche, est solidement établie. L'article 14 de la convention, réécrit par l'avenant du 4 juillet 2011 étendu le 30 mai 2012 et précisé en 2014, impose à toutes les entreprises un régime couvrant le décès, les frais d'obsèques, l'incapacité temporaire, l'invalidité et l'incapacité permanente professionnelle, pour les non-cadres comme pour les cadres, avec des taux de cotisation fixés par la branche.
| Disposition | Ce que ça implique | Statut |
|---|---|---|
| Complémentaire santé pour tous les salariés | Socle légal ANI et contrat responsable, financés à 50 % au minimum, dès l'embauche et sans ancienneté | Obligatoire (loi) |
| Régime santé de branche | Inexistant : l'accord du 3 juin 2013 n'a jamais été étendu et sa prise d'effet en dépendait | Vous restez libre |
| Régime de prévoyance (art. 14) | Décès, obsèques, incapacité, invalidité pour tous les salariés, après 6 mois de travail dans la branche sur 12 mois | Imposé par la branche |
| Cotisation prévoyance non-cadres de 1,06 % | Sur tranches A et B, 0,53 % employeur et 0,53 % salarié, l'incapacité (0,33 %) étant entièrement salariale | Imposé par la branche |
| Cotisation prévoyance cadres | 1,54 % de la tranche A intégralement employeur, 1,04 % de la tranche B répartis 0,52 % / 0,52 % | Imposé par la branche |
| Portabilité des garanties de prévoyance | Maintien gratuit pendant le chômage indemnisé ; la limite de 9 mois du texte est portée à 12 mois par la loi | Obligatoire (loi) |
| Choix de l'organisme assureur | AG2R et l'OCIRP étaient désignés en 2011 pour cinq ans ; libre choix aujourd'hui, à garanties équivalentes risque par risque | Vous restez libre |
Régime santé
Mutuelle en sécurité privée (IDCC 1351) : ce qui s'applique vraiment
Faute de régime conventionnel, votre couverture santé relève entièrement du droit commun. Le contrat doit être collectif, obligatoire et responsable, couvrir au minimum le panier de soins de l'article D. 911-1 du code de la sécurité sociale (ticket modérateur, forfait journalier, dentaire à 125 % de la base, forfait optique) et respecter les planchers et plafonds du contrat responsable, dont le 100 % Santé.
Les métiers de la branche ont pourtant des besoins propres que le panier légal couvre mal : travail de nuit et horaires décalés, station debout prolongée, exposition aux agressions, sûreté aéroportuaire. Les contrats adaptés au secteur renforcent généralement l'hospitalisation, la chambre particulière, les médecines douces et le soutien psychologique. C'est un choix d'entreprise, pas une obligation.
L'accord de 2013 reste un repère utile pour situer ce que la branche jugeait souhaitable : il prévoyait une cotisation de 0,84 % du PMSS (0,51 % en Alsace-Moselle), soit environ 34 € par mois en 2026, un délai de trois mois de travail dans la branche pour l'optique et les prothèses dentaires, et une extension aux ayants droit du salarié décédé pendant douze mois. Rien de cela n'est opposable, mais un contrat de ce niveau est un bon point de départ.
| Règle | Statut dans la branche | Statut |
|---|---|---|
| Panier de soins ANI et contrat responsable | Seul minimum applicable, pour tous les salariés dès l'embauche | Obligatoire (loi) |
| Participation employeur | 50 % de la cotisation du régime obligatoire au minimum, davantage par accord ou décision unilatérale | Obligatoire (loi) |
| Accord santé du 3 juin 2013 (0,84 % du PMSS, AG2R) | Non étendu, prise d'effet conditionnée à l'extension : jamais applicable | Vous restez libre |
| Grille de garanties de branche | Aucune : le tableau annexé à l'accord de 2013 n'a pas de valeur contraignante | Vous restez libre |
| Couverture des ayants droit | Facultative, à la charge du salarié sauf décision de l'employeur formalisée | Vous restez libre |
| Portabilité santé | Maintien gratuit jusqu'à 12 mois pendant le chômage indemnisé, article L. 911-8 | Obligatoire (loi) |
Régime prévoyance
Prévoyance prévention-sécurité (IDCC 1351) : ce que couvre l'article 14
Le régime s'applique à tous les salariés, cadres et non-cadres, quels que soient la nature du contrat et le nombre d'heures, dès lors qu'ils justifient de six mois de travail dans une ou plusieurs entreprises de la branche au cours des douze mois précédant l'événement. Seul le décès consécutif à un accident du travail, de trajet ou à une maladie professionnelle est couvert sans condition d'ancienneté. Les non-cadres regroupent agents d'exploitation, agents de maîtrise, employés et techniciens ; les cadres et ingénieurs relèvent de garanties renforcées.
La garantie décès des non-cadres est à option : les ayants droit choisissent entre un capital unique de 120 % du salaire annuel brut, ou un capital de 85 % assorti d'une rente éducation par enfant, ou un capital de 80 % assorti d'une rente temporaire de 10 % versée au conjoint jusqu'à ses 55 ans. Le capital est doublé si le décès résulte d'un accident du travail ou d'une maladie professionnelle, ce qui compte dans un métier exposé.
L'incapacité temporaire est indemnisée à 80 % du salaire brut, sécurité sociale comprise, en relais du maintien de salaire conventionnel ou, pour les salariés qui n'y ont pas encore droit, à partir du 31ᵉ jour d'arrêt continu, avec un rattrapage dès le 11ᵉ jour si l'arrêt atteint 40 jours. L'invalidité est prise en charge à 48 % du salaire brut en 1ʳᵉ catégorie et 80 % en 2ᵉ ou 3ᵉ catégorie, sécurité sociale déduite, jusqu'à la retraite.
| Garantie | Niveau prévu par la convention | Statut |
|---|---|---|
| Décès ou invalidité absolue et définitive, non-cadres | 120 % du salaire annuel brut, ou 85 % + rente éducation, ou 80 % + rente de conjoint de 10 % ; doublé en AT-MP | Imposé par la branche |
| Décès ou IAD, cadres | 250 % de la tranche A (300 % si marié ou pacsé) + 45 % par enfant à charge, plus rente éducation ou rente de conjoint ; 600 % en IAD sans famille | Imposé par la branche |
| Rente éducation (OCIRP) | 5 % du salaire annuel brut par enfant de moins de 8 ans, 8 % de 8 à 16 ans, 12 % au-delà jusqu'à 26 ans ; doublée au décès du conjoint | Imposé par la branche |
| Frais d'obsèques | 130 % du plafond mensuel de la sécurité sociale au décès du salarié, du conjoint ou d'un enfant | Imposé par la branche |
| Double effet | Second capital aux enfants à charge si le conjoint non remarié décède après le salarié | Imposé par la branche |
| Incapacité temporaire de travail | 80 % du salaire brut, sécurité sociale comprise, en relais du maintien de salaire ou dès le 31ᵉ jour (rétroactif au 11ᵉ jour après 40 jours d'arrêt) | Imposé par la branche |
| Invalidité et incapacité permanente professionnelle | 48 % du salaire annuel brut en 1ʳᵉ catégorie ou IPP de 33 à 66 % ; 80 % en 2ᵉ et 3ᵉ catégorie ou IPP > 66 %, sécurité sociale déduite | Imposé par la branche |
| Salaire de référence | Salaire brut soumis à cotisations, 13ᵉ mois, prime de vacances et gratifications comprises, tranches A et B | Imposé par la branche |
Budget
Combien coûtent la mutuelle et la prévoyance dans la sécurité privée
En santé, aucun tarif conventionnel ne s'impose. Le prix d'un contrat responsable au niveau du panier de soins se situe généralement entre 25 et 45 € par mois pour un salarié seul, soit 12 à 23 € à la charge de l'employeur, avec des écarts importants selon la pyramide des âges et le taux de turnover, élevé dans la branche. Les entreprises de plusieurs centaines d'agents obtiennent des tarifs de groupe nettement plus bas.
En prévoyance, la convention fixe les taux. Pour les non-cadres, 1,06 % du salaire sur les tranches A et B, répartis à parts égales, mais avec une clé interne précise : l'incapacité temporaire (0,33 %) est intégralement salariale, le décès (0,16 %), les obsèques (0,03 %) et les rentes OCIRP (0,07 %) intégralement patronaux, l'invalidité partagée 0,27 % / 0,20 %. Pour un agent de sécurité rémunéré 1 950 € brut, cela représente 20,67 € par mois, dont 10,34 € pour l'employeur.
Pour les cadres, la cotisation est de 1,54 % de la tranche A, entièrement à la charge de l'employeur, ce qui satisfait l'obligation de 1,50 % de l'ANI, et de 1,04 % de la tranche B répartis 0,52 % / 0,52 %. Ces taux ont été garantis cinq ans à compter de 2012 « à périmètre de garanties constantes » ; aucun avenant tarifaire postérieur ne figure dans la base officielle, mais votre assureur peut les avoir ajustés à ses propres résultats.
| Garantie | Employeur / salarié | Statut |
|---|---|---|
| Non-cadres : décès, double effet, IAD | 0,16 % employeur | Imposé par la branche |
| Non-cadres : frais d'obsèques | 0,03 % employeur | Imposé par la branche |
| Non-cadres : rentes éducation et de conjoint (OCIRP) | 0,03 % + 0,04 % employeur | Imposé par la branche |
| Non-cadres : incapacité temporaire | 0,33 % intégralement salarié | Imposé par la branche |
| Non-cadres : invalidité | 0,27 % employeur, 0,20 % salarié | Imposé par la branche |
| Non-cadres : total | 1,06 % sur tranches A et B, soit 0,53 % / 0,53 % | Imposé par la branche |
| Cadres : tranche A | 1,54 % intégralement employeur (décès 0,67 %, incapacité 0,40 %, invalidité 0,29 %, rentes et obsèques 0,18 %) | Imposé par la branche |
| Cadres : tranche B | 1,04 %, dont 0,52 % employeur et 0,52 % salarié | Imposé par la branche |
Cas de dispense
Quels salariés peuvent refuser la mutuelle
En l'absence de régime de branche, seules les dispenses de droit commun s'appliquent, celles des articles L. 911-7 et D. 911-2 du code de la sécurité sociale, à condition d'être prévues dans l'acte de mise en place ou d'être de plein droit. Dans une branche où les CDD d'usage, les temps partiels et les cumuls d'employeurs sont nombreux, ces dispenses sont fréquemment sollicitées. La demande est écrite, l'employeur doit pouvoir la produire, et le salarié doit avoir été informé des conséquences de son choix.
| Situation du salarié | Condition à respecter | Statut |
|---|---|---|
| CDD ou contrat de mission de moins de 12 mois | Sans condition, si l'acte de mise en place le prévoit ; de plein droit pour les CDD de moins de 3 mois couverts par ailleurs | Obligatoire (loi) |
| CDD ou contrat de mission d'au moins 12 mois | Sur justificatif d'une couverture individuelle, si l'acte de mise en place le prévoit | Obligatoire (loi) |
| Temps partiel ou apprenti | Si la cotisation représenterait au moins 10 % de la rémunération brute | Obligatoire (loi) |
| Couvert par ailleurs, y compris comme ayant droit | Régime collectif obligatoire d'un autre employeur ou du conjoint, justificatif annuel | Obligatoire (loi) |
| Complémentaire santé solidaire ou contrat individuel | Jusqu'à la fin des droits ou l'échéance du contrat individuel | Obligatoire (loi) |
| Multi-employeurs | L'agent couvert par le régime obligatoire d'un autre employeur de la branche peut être dispensé chez le second | Obligatoire (loi) |
Choix de l'assureur
AG2R, OCIRP ou un autre assureur : que vaut la « désignation » de l'IDCC 1351
En prévoyance, l'avenant de 2011 « reconduit la désignation » d'AG2R Prévoyance pour le décès, l'incapacité et l'invalidité, et de l'OCIRP pour les rentes, avec un réexamen au plus tard cinq ans après sa date d'effet. Ce délai est expiré depuis 2017 et, surtout, les clauses de désignation sont contraires à la Constitution depuis la décision du 13 juin 2013 : aucune entreprise n'est tenue d'adhérer chez AG2R. Le texte lui-même admettait déjà qu'une entreprise déjà assurée conserve son contrat, à condition de garanties conformes « risque par risque » pour un coût identique.
En santé, la question ne se pose pas : l'accord de 2013 qui confiait le régime à AG2R n'a jamais été étendu ni appliqué. Le choix de l'assureur est totalement libre, et les seules contraintes sont celles du contrat responsable.
Le vrai critère est la conformité de la prévoyance à l'article 14 : capital décès à option, doublement en accident du travail, incapacité à 80 %, invalidité à 48 et 80 %, rentes OCIRP, et surtout la clé de répartition qui fait porter l'incapacité aux salariés et la tranche A des cadres à l'employeur. Un contrat « standard » d'assureur généraliste reproduit rarement cette structure sans adaptation.
Ce qui est vérifiable
- L'accord santé du 3 juin 2013 est « non étendu » dans la base officielle et sa prise d'effet en dépendait
- La désignation AG2R / OCIRP de 2011 devait être réexaminée sous cinq ans et est contraire à la décision du 13 juin 2013
- L'avenant de 2011 admet le maintien d'un contrat existant à garanties équivalentes risque par risque
- Les taux de prévoyance sont fixés par la branche, garantis cinq ans à périmètre constant
Ce qu'il faut vérifier avant de signer
- Le contrat santé est-il responsable et au niveau du panier ANI, avec les dispenses écrites dans l'acte de mise en place ?
- La prévoyance reprend-elle le capital décès à option et son doublement en accident du travail ?
- L'incapacité est-elle à 80 % du brut dès le 31ᵉ jour pour les salariés sans maintien de salaire ?
- La cotisation cadres sur la tranche A est-elle bien à 100 % employeur ?
Formalisation
Mettre le régime en place dans les règles
Sans régime santé de branche, l'acte de mise en place prend une importance décisive : c'est lui, et lui seul, qui fonde le caractère collectif et obligatoire de votre mutuelle. Accord d'entreprise, référendum ou décision unilatérale de l'employeur doit fixer le niveau de garanties, la répartition de la cotisation, les catégories couvertes et les cas de dispense retenus. Sans lui, la participation patronale est réintégrée dans l'assiette des cotisations sociales.
Pour la prévoyance, l'acte doit renvoyer à l'article 14 de la convention et distinguer les deux catégories, non-cadres et cadres, avec leurs taux respectifs. L'avenant de 2011 impose en outre de transmettre chaque année à l'assureur la déclaration sociale de l'entreprise et, lors de l'adhésion, l'état des salariés en arrêt de travail ou en invalidité afin d'organiser la reprise des risques en cours.
Enfin, la branche est marquée par les transferts de marché : l'entreprise entrante reprend les salariés affectés au site. Les garanties de prévoyance suivent le salarié grâce à l'ancienneté de branche ; la mutuelle, elle, change avec l'employeur. Prévoyez dans votre procédure de reprise la remise de la notice santé et l'information sur les dispenses dès le premier jour.
Récapitulatif : ce qui s'impose et ce qui reste ouvert
Dans la sécurité privée, la loi fait presque tout le travail en santé et la convention presque tout en prévoyance. Les distinguer évite autant la non-conformité que les tarifs « de branche » injustifiés.
Imposé par la loi
S'applique à toute entreprise du secteur privé
- Complémentaire santé dès l'embauchePanier de soins ANI, contrat responsable, 100 % Santé
- Participation employeur d'au moins 50 %Seule règle de financement applicable en santé
- Portabilité jusqu'à 12 moisSanté et prévoyance, article L. 911-8
- Prévoyance des cadres à 1,50 % de la tranche AAbsorbée par les 1,54 % conventionnels
Imposé par la convention
Article 14, avenants de 2011 et 2014
- Prévoyance pour tous les salariésAprès 6 mois de travail dans la branche sur 12 mois
- Cotisations de 1,06 % (non-cadres) et 1,54 % TA + 1,04 % TB (cadres)Incapacité intégralement salariale
- Décès 120 % à option, doublé en AT-MPObsèques 130 % PMSS, rentes OCIRP
- Incapacité 80 %, invalidité 48 / 80 %Sécurité sociale comprise ou déduite selon la garantie
Vous restez libre
Rien ne vous est imposé sur ces points
- Le niveau de garanties santéAu-delà du panier légal, selon les besoins des agents
- L'assureur, en santé comme en prévoyanceDésignation caduque, accord santé jamais applicable
- La couverture des ayants droitFacultative, à la charge du salarié sauf décision contraire
- Une participation supérieure à 50 %Levier de fidélisation dans une branche à fort turnover
Mettre votre entreprise en règle, étape par étape
Vérifiez votre IDCC
1351 pour la sécurité privée, le gardiennage et la sûreté ; les entreprises de sécurité incendie relèvent parfois d'autres textes selon leur activité principale.
Ne cherchez pas de régime santé de branche
Il n'existe pas. Bâtissez votre mutuelle sur le panier ANI et le contrat responsable, en formalisant les dispenses.
Auditez votre prévoyance
Comparez-la à l'article 14, garantie par garantie, et vérifiez la clé de répartition des cotisations.
Comparez à garanties conformes
AG2R, OCIRP ou autre assureur, exigez une confirmation écrite de conformité à l'article 14 et au contrat responsable.
Formalisez et informez
Décision unilatérale ou accord, notice à chaque salarié, état des risques en cours à l'assureur, procédure de reprise de site.
Pour formaliser la mise en place, utilisez le modèle de DUE prêt à personnaliser.
Questions fréquentes, Prévention et sécurité
Oui, en vertu de la loi : tout employeur privé doit proposer depuis 2016 une complémentaire santé collective, responsable, couvrant le panier de soins ANI et financée à 50 % au minimum. En revanche, la convention collective des entreprises de prévention et de sécurité (IDCC 1351) n'ajoute aucune obligation : l'accord santé de 2013 n'a jamais été étendu ni appliqué.
Il n'y en a pas. Le taux de 0,84 % du PMSS souvent cité vient de l'accord du 3 juin 2013, dont la prise d'effet dépendait d'un arrêté d'extension qui n'a jamais été publié. Le prix de votre contrat est donc librement négocié, avec une seule contrainte : la participation de l'employeur ne peut être inférieure à 50 % de la cotisation du régime obligatoire.
Non. En santé, l'accord de 2013 qui confiait le régime à AG2R Prévoyance n'est jamais entré en vigueur. En prévoyance, AG2R et l'OCIRP ont été désignés en 2011 pour cinq ans, mais les clauses de désignation sont contraires à la Constitution depuis le 13 juin 2013 et le délai de réexamen est expiré. L'entreprise choisit librement son assureur, à condition de garanties au moins équivalentes à l'article 14.
1,06 % du salaire brut sur les tranches A et B pour les non-cadres, répartis 0,53 % employeur et 0,53 % salarié, l'incapacité temporaire de 0,33 % étant entièrement à la charge du salarié. Pour les cadres, 1,54 % de la tranche A intégralement à la charge de l'employeur et 1,04 % de la tranche B répartis à parts égales.
Un capital décès de 120 % du salaire annuel brut, ou 85 % avec une rente éducation, ou 80 % avec une rente de conjoint de 10 %, doublé en cas d'accident du travail ; une allocation d'obsèques de 130 % du plafond mensuel ; des indemnités d'incapacité portant le revenu à 80 % du brut ; une rente d'invalidité de 48 % en 1ʳᵉ catégorie et 80 % en 2ᵉ ou 3ᵉ catégorie. Ces garanties s'ouvrent après six mois de travail dans la branche.
Oui, dans les cas de dispense du droit commun, à condition qu'ils soient prévus dans l'acte de mise en place ou qu'ils soient de plein droit : CDD de moins de 12 mois, temps partiel dont la cotisation atteindrait 10 % de la rémunération, salarié déjà couvert par le régime obligatoire d'un autre employeur ou de son conjoint, bénéficiaire de la complémentaire santé solidaire. La demande doit être écrite et conservée par l'employeur.
Les salariés repris par l'entreprise entrante changent d'employeur, donc de mutuelle : le nouvel employeur les affilie à son contrat dès le premier jour et leur remet la notice. En prévoyance, l'ancienneté de six mois s'apprécie sur l'ensemble de la branche, si bien que l'agent repris conserve immédiatement ses droits ; l'assureur du nouvel employeur reprend les risques en cours sur la base de l'état transmis à l'adhésion.
Parce que l'accord du 3 juin 2013 existe bel et bien dans la base officielle, avec ce taux et cette désignation. Mais il porte la mention « non étendu », et son article 16 subordonnait son entrée en vigueur à la publication de l'arrêté d'extension, jamais intervenue après la décision du Conseil constitutionnel du 13 juin 2013. Il n'a donc jamais produit d'effet, ni pour les signataires, ni pour les autres entreprises.
Un contrat conforme à l'article 14 et au contrat responsable
Décrivez votre entreprise en 3 minutes : un conseiller vérifie la conformité de votre couverture santé et prévoyance à l'IDCC 1351, sans tarif « de branche » injustifié, et vous propose une offre adaptée à vos agents à temps partiel et à vos reprises de site.
Autres conventions collectives
- Syntec
- HCR
- CCN 66
- Métallurgie
- Coiffure
- Boulangerie-pâtisserie
- Pharmacie d'officine
- Immobilier
- Experts-comptables
- Transports routiers
- Transport sanitaire
- Propreté
- Animation ÉCLAT
- Aide à domicile
- Restauration rapide
- Services de l'automobile
- Commerce de détail alimentaire
- Sport
- Bâtiment
- Services à la personne
- ALISFA
- Hospitalisation privée
- Cabinets médicaux
- Commerce de gros
- Cabinets dentaires
- Habillement
- Notariat
- Cabinets vétérinaires
- Particuliers employeurs
- Banque
- Prestataires de services
- Commerces non alimentaires
- Restauration collective
- CCN 51 (FEHAP)
- Organismes de formation
- Enseignement privé hors contrat
- Commerce alimentaire non spécialisé
- Entreprises d'architecture
- Optique-lunetterie
- Courtage d'assurances
- Bricolage
- Travaux publics
- Gardiens et concierges d'immeubles
- Fleuristes et animaleries
- Laboratoires de biologie médicale
- Esthétique-cosmétique et parfumerie
- Hôtellerie de plein air
- Industrie pharmaceutique
- Industries chimiques
- Jardineries et graineteries
- Matériels agricoles, TP et manutention (SDLM)
- Négoce de l'ameublement
- Pompes funèbres
- Agences générales d'assurances
- Commerce des articles de sport
- Plasturgie
- Répartition pharmaceutique
- Télécommunications
- Détaillants en chaussures
Sources : Convention collective nationale des entreprises de prévention et de sécurité du 15 février 1985, IDCC 1351, article 14 « Prévoyance » (Légifrance, KALICONT000005635405) · Avenant de révision n° 1 du 4 juillet 2011 relatif à la prévoyance, étendu par arrêté du 30 mai 2012 (Légifrance, KALITEXT000024978064) · Avenant n° 2 du 30 juin 2014 relatif au régime de prévoyance, en vigueur au 1ᵉʳ juillet 2014 (Légifrance, KALITEXT000029883779) · Accord du 3 juin 2013 relatif au régime complémentaire de frais de soins de santé, non étendu, prise d'effet conditionnée à l'extension (Légifrance, KALITEXT000028080396) · Articles L. 911-1, L. 911-7, L. 911-8, L. 912-1, R. 871-2, D. 911-1 et D. 911-2 du code de la sécurité sociale ; décision n° 2013-672 DC du Conseil constitutionnel du 13 juin 2013 ; ANI du 17 novembre 2017 relatif à la prévoyance des cadres