Le départ à la retraite s’accompagne souvent d’une inquiétude : que devient la mutuelle de l’entreprise, celle dont on bénéficiait depuis des années à un tarif avantageux ? Bonne nouvelle : une loi ancienne, la loi Évin, garantit le droit de la conserver à titre individuel, sans questionnaire médical. Encore faut-il connaître le délai et le mécanisme de tarif. Voici comment ça marche.
En bref
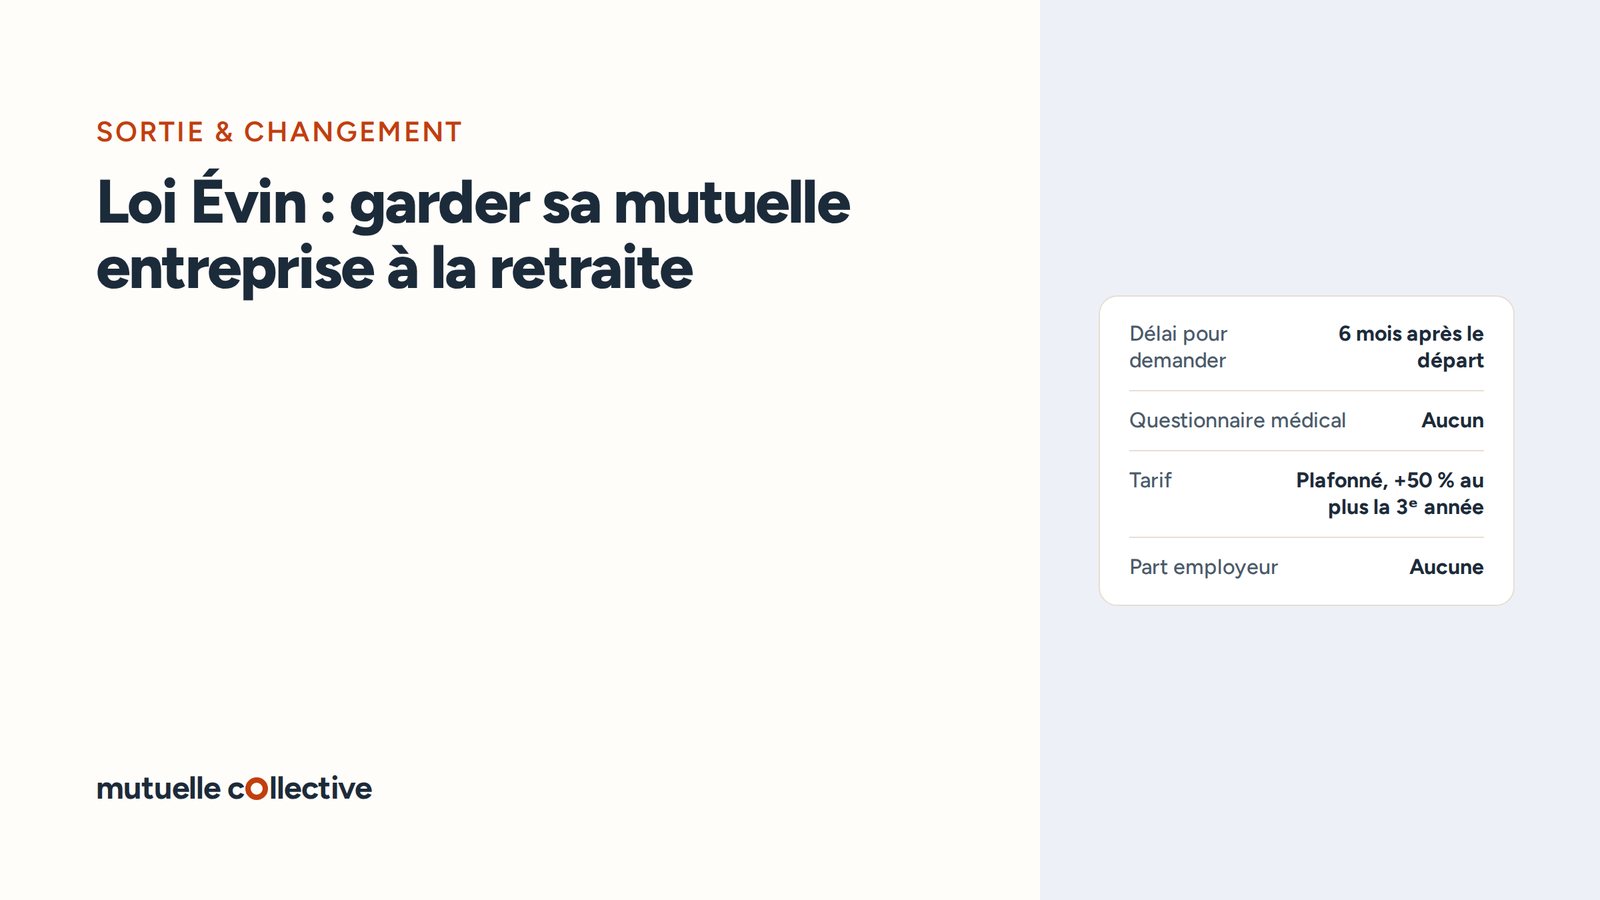
- ✓ La loi Évin permet de garder sa mutuelle collective à la retraite, à titre individuel.
- ✓ Aucun questionnaire médical : l’assureur ne peut pas refuser.
- ✓ La demande doit être faite dans un délai de 6 mois.
- ✓ Le tarif est encadré : +25 % max la 2ᵉ année, +50 % max la 3ᵉ.
- ✓ Plus de participation employeur : le retraité paie tout.
Le principe du maintien loi Évin
La loi Évin du 31 décembre 1989 (article 4) pose une règle protectrice : lorsqu’un salarié quitte l’entreprise pour un motif comme le départ à la retraite, il peut demander à conserver la complémentaire santé collective dont il bénéficiait, transformée en contrat individuel.
L’intérêt est double : les garanties restent identiques à celles du contrat d’entreprise, et l’assureur ne peut ni refuser, ni imposer de questionnaire de santé, ni appliquer de délai d’attente. Pour un nouveau retraité, souvent à un âge où souscrire une mutuelle individuelle devient coûteux, c’est une sécurité précieuse.
Qui peut en bénéficier ?
Le maintien loi Évin concerne plusieurs situations de sortie du contrat collectif, dont la principale est la retraite. Sont également visés les anciens salariés en incapacité ou invalidité, ainsi que, dans un cadre distinct, les ayants droit d’un salarié décédé.
Le point commun : ces personnes ne font plus partie de l’effectif de l’entreprise, mais bénéficiaient de la mutuelle collective avant leur départ. Le maintien leur offre une continuité de couverture sans rupture ni sélection.
Le délai de 6 mois à ne pas manquer
C’est le point de vigilance absolu. La demande de maintien doit être adressée à l’organisme assureur dans les six mois qui suivent la fin du contrat collectif (le départ à la retraite) ou, le cas échéant, la fin de la période de portabilité.
Le réflexe à avoir
Dès la notification de votre départ à la retraite, notez la date et demandez par écrit à l’assureur les conditions du maintien loi Évin. Ne laissez pas filer le délai de six mois : une fois expiré, le droit est définitivement perdu et vous devrez souscrire une mutuelle individuelle classique, potentiellement avec sélection médicale.
Un tarif encadré, mais sans participation employeur
Le maintien n’est pas gratuit, mais son tarif est plafonné par la réglementation pour éviter les hausses brutales :
- 1ʳᵉ année : le tarif ne peut pas dépasser celui appliqué aux salariés actifs ;
- 2ᵉ année : hausse limitée à +25 % par rapport au tarif des actifs ;
- 3ᵉ année : hausse limitée à +50 % par rapport au tarif des actifs ;
- À partir de la 4ᵉ année : l’assureur fixe librement le tarif.
Attention toutefois : une fois à la retraite, vous ne bénéficiez plus de la participation de l’employeur, qui finançait au moins la moitié de la cotisation. Vous payez désormais l’intégralité : la facture augmente donc mécaniquement, même avec le barème encadré.
Ne pas confondre avec la portabilité
Beaucoup confondent loi Évin et portabilité ANI. Ce sont deux dispositifs différents et successifs :
- La portabilité est gratuite, temporaire (jusqu’à 12 mois) et réservée aux personnes qui quittent l’entreprise pour un motif ouvrant droit à l’assurance chômage ;
- La loi Évin est payante, sans limite de durée, et vise notamment les retraités.
Un salarié qui part à la retraite passe directement au régime Évin ; un salarié licencié bénéficie d’abord de la portabilité, puis peut basculer sur le maintien Évin à l’issue de celle-ci. Pour la mécanique de la portabilité, consultez notre page dédiée à la portabilité de la mutuelle.
En résumé : grâce à la loi Évin, un salarié qui part à la retraite peut garder sa mutuelle d’entreprise à titre individuel, avec les mêmes garanties et sans questionnaire médical, à condition d’en faire la demande dans les six mois. Le tarif est encadré les premières années, mais l’employeur ne participe plus.
Vous êtes employeur et voulez informer clairement vos salariés proches de la retraite ? Demandez un devis mutuelle entreprise et un accompagnement RH sans engagement.
Questions fréquentes
Peut-on garder sa mutuelle d'entreprise à la retraite ?
Oui. La loi Évin du 31 décembre 1989 permet à un salarié qui part à la retraite de conserver, à titre individuel, la complémentaire santé collective dont il bénéficiait. L'assureur ne peut pas refuser ni imposer de questionnaire médical. Le contrat devient individuel et le retraité en assume seul le coût.
Quel est le délai pour demander le maintien loi Évin ?
La demande doit être adressée à l'organisme assureur dans les six mois qui suivent la fin du contrat collectif (le départ à la retraite) ou, le cas échéant, la fin de la période de portabilité. Passé ce délai, le droit au maintien est perdu et il faudra souscrire une mutuelle individuelle classique.
Le tarif de la mutuelle loi Évin est-il libre ?
Non, il est encadré. La première année, le tarif ne peut pas dépasser celui appliqué aux salariés actifs. Il peut ensuite augmenter progressivement, dans la limite de 25 % la deuxième année et de 50 % la troisième année par rapport au tarif des actifs. À partir de la quatrième année, l'assureur fixe librement le tarif.
L'employeur participe-t-il encore au financement ?
Non. Une fois à la retraite, le salarié n'appartient plus à l'effectif : l'employeur ne verse plus aucune participation. Le retraité paie donc l'intégralité de la cotisation, ce qui explique une hausse sensible du coût par rapport à la période d'activité, même avec le tarif encadré.
Quelle différence entre la loi Évin et la portabilité ANI ?
La portabilité est gratuite, temporaire (jusqu'à 12 mois) et réservée aux personnes qui quittent l'entreprise pour un motif ouvrant droit à l'assurance chômage. La loi Évin, elle, est payante, sans limite de durée, et vise notamment les retraités : ce sont deux dispositifs successifs et complémentaires.
L'assureur peut-il refuser le maintien loi Évin ?
Non. Tant que la demande est faite dans le délai de six mois, l'organisme est tenu d'accepter le maintien, sans sélection médicale et sans période d'attente. Les garanties sont identiques à celles du contrat collectif, seule la cotisation évolue selon le barème encadré.