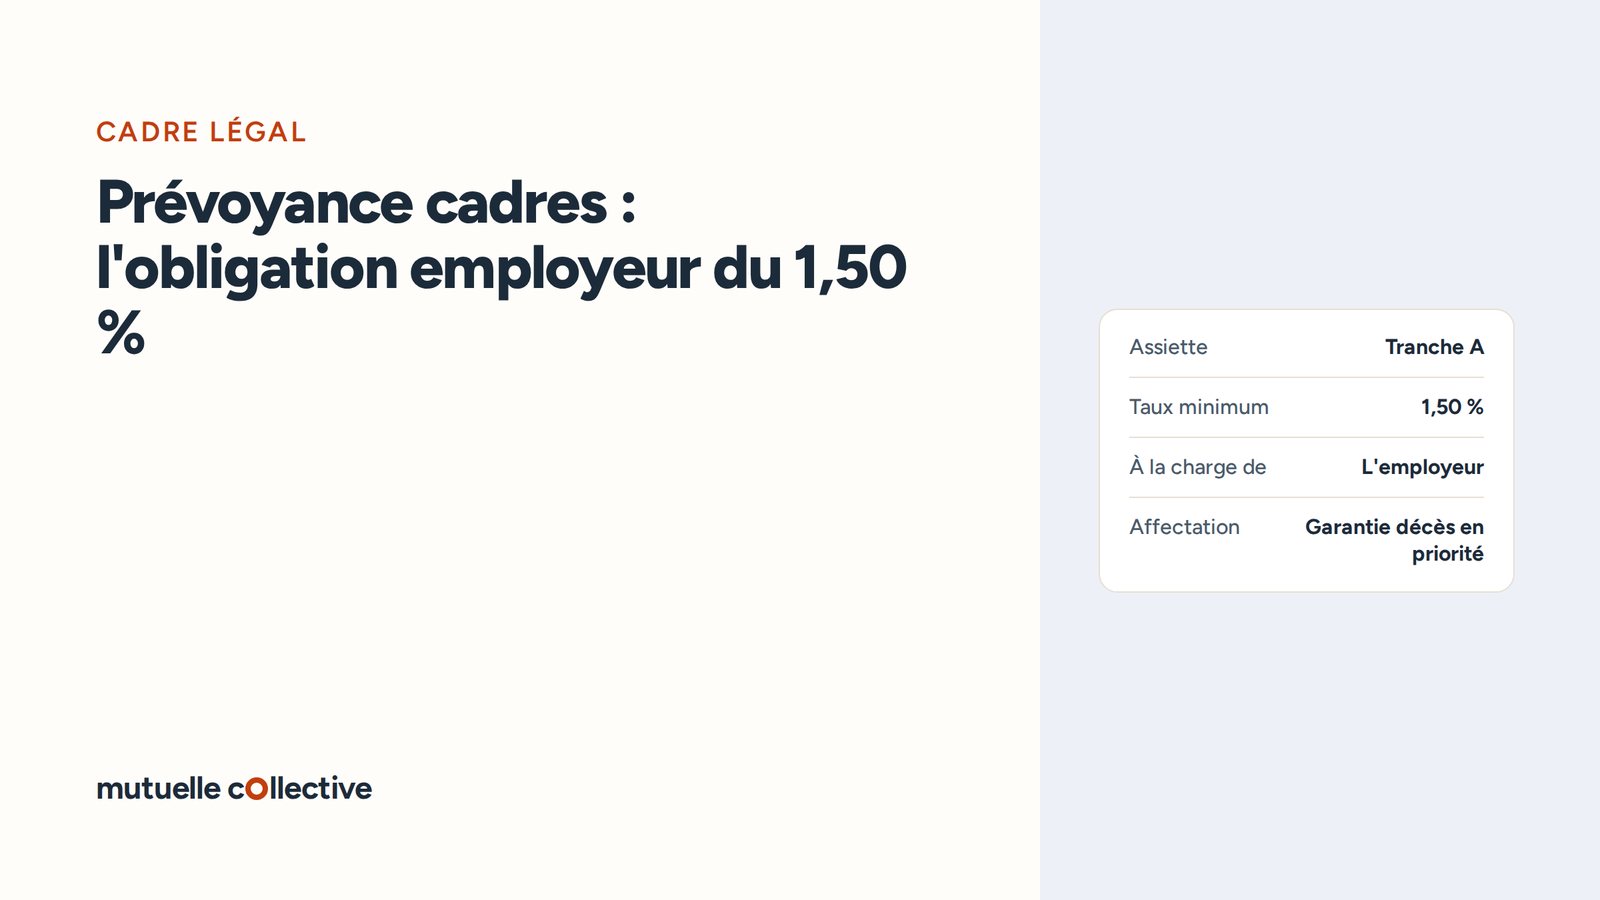
Quand on parle de couverture collective, on pense d’abord à la mutuelle santé. Mais pour les cadres, il existe une seconde obligation, plus ancienne et souvent méconnue : l’employeur doit consacrer au minimum 1,50 % de la tranche A de leur rémunération à un régime de prévoyance. Cette obligation n’a rien d’optionnel, et son oubli peut coûter très cher. Voici ce que tout employeur de cadres doit savoir.
En bref
- ✓ Tout employeur de cadres doit cotiser au moins 1,50 % de la tranche A à un régime de prévoyance.
- ✓ Cette cotisation est entièrement à la charge de l’employeur.
- ✓ Une part prépondérante doit financer la garantie décès.
- ✓ C’est une obligation distincte de la mutuelle santé (ANI 2013).
- ✓ En cas de décès d’un cadre non couvert, l’employeur peut devoir verser lui-même le capital.
Une obligation distincte de la mutuelle
Il faut d’abord lever une confusion fréquente. La complémentaire santé collective, généralisée par la loi ANI de 2013, couvre les frais de soins (consultations, optique, dentaire, hospitalisation). La prévoyance, elle, couvre les risques lourds : le décès, l’incapacité de travail et l’invalidité. Ce sont deux univers différents, avec deux obligations différentes.
Pour bien saisir la frontière entre les deux, notre article mutuelle et prévoyance d’entreprise : les différences détaille chaque garantie. Retenez ici l’essentiel : le 1,50 % tranche A relève de la prévoyance, pas de la santé.
D’où vient le 1,50 % tranche A ?
L’obligation trouve son origine dans la convention collective nationale de retraite et de prévoyance des cadres du 14 mars 1947. Son article 7 imposait déjà à l’employeur de verser une cotisation minimale de 1,50 % de la tranche A pour financer la prévoyance des cadres.
Avec la fusion des régimes de retraite AGIRC et ARRCO au 1ᵉʳ janvier 2019, cette convention de 1947 a disparu. Mais l’obligation n’a pas été supprimée pour autant : elle a été reprise à l’identique par l’accord national interprofessionnel (ANI) du 17 novembre 2017 relatif à la prévoyance des cadres. Autrement dit, le changement de tuyauterie juridique n’a rien changé pour l’employeur : le 1,50 % demeure.
Calcul de la cotisation et affectation au décès
Le calcul repose sur deux paramètres simples :
- L’assiette : la tranche A, c’est-à-dire la part du salaire brut inférieure au plafond annuel de la Sécurité sociale ;
- Le taux : 1,50 % minimum, intégralement à la charge de l’employeur.
Mais l’obligation ne s’arrête pas au versement. L’accord impose aussi une règle d’affectation : une part prépondérante de cette cotisation doit financer la garantie décès. En pratique, la règle historique consiste à consacrer au moins la moitié du 1,50 % à la couverture du risque décès du cadre, le solde finançant les autres garanties de prévoyance du contrat.
Le réflexe à avoir
Demandez à votre assureur ou courtier une attestation confirmant que votre contrat de prévoyance respecte bien le 1,50 % tranche A avec l’affectation minimale au décès. En cas de contrôle ou de sinistre, ce document prouve que votre obligation est remplie.
Quels salariés sont concernés ?
L’obligation vise les salariés relevant du statut cadre au sens des textes qui définissent l’encadrement (anciens articles 4 et 4 bis de la convention de 1947, repris par l’ANI de 2017). Sont donc concernés :
- Les cadres proprement dits ;
- Les salariés assimilés cadres que l’accord range dans le champ de la prévoyance obligatoire.
Contrairement à la mutuelle santé, où le salarié peut, dans certains cas, demander une dispense, le cadre ne peut pas refuser cette prévoyance : elle est financée à 100 % par l’employeur et s’applique automatiquement. Le salarié n’a aucune démarche à faire et rien à payer.
Ce que risque l’employeur qui ne cotise pas
C’est le point le plus sensible. Un employeur qui n’a pas mis en place cette prévoyance ne s’expose pas seulement à un rappel de cotisations : il engage sa responsabilité directe.
La règle est claire : si un cadre décède alors qu’aucune garantie n’a été souscrite, l’employeur peut être condamné à verser lui-même à la famille un capital équivalent à celui qu’aurait servi le contrat manquant, soit trois fois le plafond annuel de la Sécurité sociale. Autrement dit, l’économie d’une cotisation modeste peut se transformer en une charge de plusieurs dizaines de milliers d’euros.
C’est pourquoi cette obligation, bien que discrète, doit figurer en tête des priorités de toute entreprise qui emploie des cadres, au même titre que la couverture santé prévue par les obligations de l’employeur.
En résumé : le 1,50 % tranche A est une obligation de prévoyance ancienne, toujours en vigueur, entièrement à la charge de l’employeur, et dont l’oubli fait peser un risque financier majeur en cas de décès d’un cadre. Elle se distingue nettement de la mutuelle santé et doit être vérifiée dans chaque contrat collectif.
Vous voulez sécuriser à la fois la santé et la prévoyance de vos cadres ? Demandez un devis mutuelle et prévoyance entreprise sans engagement.
Questions fréquentes
Le 1,50 % de prévoyance cadres est-il toujours obligatoire ?
Oui. L'obligation issue de la convention de 1947 a été reprise par l'accord national interprofessionnel du 17 novembre 2017 relatif à la prévoyance des cadres, entré en vigueur avec la fusion AGIRC-ARRCO au 1er janvier 2019. Tout employeur qui emploie un salarié relevant du statut cadre doit verser une cotisation au moins égale à 1,50 % de la tranche A de sa rémunération à un régime de prévoyance.
Que couvre le 1,50 % tranche A ?
La cotisation finance des garanties de prévoyance : au minimum, une part importante doit être affectée à la couverture du risque décès. Le solde peut couvrir l'incapacité de travail, l'invalidité ou d'autres risques lourds. C'est une couverture distincte de la mutuelle santé (frais de soins), qui relève d'une autre obligation.
Sur quelle base se calcule la cotisation prévoyance cadres ?
Elle se calcule sur la tranche A de la rémunération, c'est-à-dire la part du salaire brut inférieure au plafond annuel de la Sécurité sociale. Le taux minimal est de 1,50 %, à la charge de l'employeur. Une entreprise peut prévoir un taux ou une assiette plus favorables, jamais moins.
Quelle part de la cotisation doit couvrir le décès ?
L'accord impose qu'une part prépondérante de la cotisation soit consacrée à la garantie décès. Historiquement, la règle est d'affecter au moins la moitié du 1,50 % à la couverture du risque décès du cadre, le reste finançant les autres garanties de prévoyance prévues par le contrat.
Un cadre peut-il refuser cette prévoyance ?
Non. Contrairement à la mutuelle santé, où plusieurs cas de dispense existent, la prévoyance cadres au titre du 1,50 % est financée intégralement par l'employeur et s'applique d'office. Le salarié cadre n'a rien à débourser et ne peut pas y renoncer.
Que risque l'employeur qui n'a pas mis en place cette prévoyance ?
Sa responsabilité peut être engagée. En cas de décès d'un cadre non couvert, l'employeur peut être condamné à verser lui-même à la famille un capital équivalent à celui qu'aurait servi le contrat manquant, soit trois fois le plafond annuel de la Sécurité sociale. Le coût d'un défaut d'assurance est donc considérable.